ข้ามไปยังเนื้อหาหลัก
แก่นชีวิต
Personal Finance

การเงินส่วนบุคคล

หลักการออม ลงทุน และบริหารเงินส่วนบุคคลที่ใช้ได้ทุกยุค

เชื่อกันมา 13 ปีว่ามีความสุขเพิ่มไม่ได้อีกหลัง $75,000/ปี งานวิจัยปี 2021-2023 พบว่าเกือบทุกคนผิด ยกเว้นคนกลุ่ม 15-20% ที่ยังเจอเพดานจริง
การเงินส่วนบุคคล

เชื่อกันมา 13 ปีว่ามีความสุขเพิ่มไม่ได้อีกหลัง $75,000/ปี งานวิจัยปี 2021-2023 พบว่าเกือบทุกคนผิด ยกเว้นคนกลุ่ม 15-20% ที่ยังเจอเพดานจริง

ความเชื่อ 13 ปีที่ว่าเงินซื้อความสุขได้แค่ถึง $75,000/ปี ถูกงานวิเคราะห์ข้อมูลกว่า 1.7 ล้านครั้งหักล้างว่าความสุขส่วนใหญ่เพิ่มต่อเนื่องไม่มีเพดาน ยกเว้นคนกลุ่มที่ไม่มีความสุขที่สุดราว 15-20% ที่ความสุขหยุดนิ่งจริงที่ประมาณ $100,000/ปี

อ่าน 22 นาที
แจกเงินฟรี $1,000 ทุกเดือนนาน 3 ปี ไม่มีเงื่อนไขใดๆ งานทดลองที่ใหญ่ที่สุดในสหรัฐฯ พบคนทำงานน้อยลง 4.1 จุด ไม่ใช่ลุกขึ้นมาทำธุรกิจอย่างที่หลายคนหวัง
การเงินส่วนบุคคล

แจกเงินฟรี $1,000 ทุกเดือนนาน 3 ปี ไม่มีเงื่อนไขใดๆ งานทดลองที่ใหญ่ที่สุดในสหรัฐฯ พบคนทำงานน้อยลง 4.1 จุด ไม่ใช่ลุกขึ้นมาทำธุรกิจอย่างที่หลายคนหวัง

งานทดลองแจกเงิน $1,000/เดือนแบบไม่มีเงื่อนไขนาน 3 ปีในสหรัฐฯ พบว่าคนทำงานน้อยลง 4.1 จุดเปอร์เซ็นต์และรายได้จากการทำงานลดลง ไม่ใช่ลุกขึ้นมาทำธุรกิจอย่างที่หลายฝ่ายคาดหวัง ขณะที่ความเครียดและความมั่นคงทางอาหารดีขึ้นเพียงชั่วคราวในปีแรก

อ่าน 22 นาที
รายได้กับการศึกษา อะไรสำคัญกว่ากันสำหรับ "ความสุข" และ "สุขภาพ" งานวิจัยจากคนกว่า 71,000 คนให้คำตอบที่ไม่เหมือนที่คิด
การเงินส่วนบุคคล

รายได้กับการศึกษา อะไรสำคัญกว่ากันสำหรับ "ความสุข" และ "สุขภาพ" งานวิจัยจากคนกว่า 71,000 คนให้คำตอบที่ไม่เหมือนที่คิด

ข้อมูลจากคนกว่า 71,000 คนพบว่าการศึกษาสัมพันธ์กับสุขภาพที่ดีสม่ำเสมอกว่า ขณะที่รายได้สัมพันธ์กับความเป็นอยู่ที่ดีชัดเจนกว่า และงานทดลองแจกเงินสดจริงในคน 200 คนใน 7 ประเทศก็ยืนยันว่าเงินเพิ่มความสุขได้จริงในเชิงสาเหตุ โดยเฉพาะในประเทศรายได้ต่ำ

อ่าน 13 นาที
งานวิจัยยักษ์วิเคราะห์คนกว่า 160,000 คนพบ "คอร์สการเงิน" ได้ผลจริง แต่ผลที่ได้เล็กกว่าที่คนส่วนใหญ่คิดไว้มาก
การเงินส่วนบุคคล

งานวิจัยยักษ์วิเคราะห์คนกว่า 160,000 คนพบ "คอร์สการเงิน" ได้ผลจริง แต่ผลที่ได้เล็กกว่าที่คนส่วนใหญ่คิดไว้มาก

งานวิเคราะห์การทดลองแบบสุ่ม 76 ชิ้นในคนกว่า 160,000 คนยืนยันว่าคอร์สให้ความรู้ทางการเงินมีผลเชิงสาเหตุจริงทั้งต่อความรู้และพฤติกรรม แต่ผลต่อพฤติกรรมจริงเล็กกว่าผลต่อความรู้ถึง 5 เท่า และแม้จะจางลงหลังเรียนจบหลายปี ก็ยังช่วยลดการค้างชำระหนี้ได้บางส่วน

อ่าน 14 นาที
งานเสริมของคนอเมริกันที่ทำสองงานขึ้นไป สร้างรายได้เกือบ 30% ของรายได้รวม แต่งานวิจัยชี้ว่าเงินที่ได้มาไม่ได้แปลว่าชีวิตดีขึ้นเสมอไป
การเงินส่วนบุคคล

งานเสริมของคนอเมริกันที่ทำสองงานขึ้นไป สร้างรายได้เกือบ 30% ของรายได้รวม แต่งานวิจัยชี้ว่าเงินที่ได้มาไม่ได้แปลว่าชีวิตดีขึ้นเสมอไป

ข้อมูลบริหารรัฐของสหรัฐฯ พบว่าคนทำงานหลายงานพร้อมกันมีรายได้จากงานที่สองสูงถึงเกือบ 28% ของรายได้รวม แต่งานวิจัยติดตามระยะยาวพบว่าการทำงานเสริมมีทั้งผลด้านเติมเต็มและบั่นทอนพร้อมกัน โดยเฉพาะคนที่มีลูกเล็กมักได้รับผลกระทบด้านลบต่อความอยู่ดีมีสุขมากกว่า

อ่าน 15 นาที
ยิ่งเงินตึงยิ่งไม่กล้าเปิดแอปธนาคารดู งานวิจัยชี้ว่าการหลบเลี่ยงนี้เป็นกับดักที่ทำให้สถานะการเงินแย่ลงไปอีก
การเงินส่วนบุคคล

ยิ่งเงินตึงยิ่งไม่กล้าเปิดแอปธนาคารดู งานวิจัยชี้ว่าการหลบเลี่ยงนี้เป็นกับดักที่ทำให้สถานะการเงินแย่ลงไปอีก

งานวิจัยติดตามระยะยาว 22 เดือนพบว่าภาวะขาดแคลนเงินทำนายการหลีกเลี่ยงเรื่องการเงินที่เพิ่มขึ้น และการหลีกเลี่ยงนั้นก็ย้อนกลับไปทำนายภาวะขาดแคลนเงินที่แย่ลงอีก เป็นวงจรกับดักที่หมุนเสริมกันทั้งสองทาง แม้คนจะไม่ได้หลีกเลี่ยงการมองบิลจริงๆ แต่กลับเลื่อนจ่ายเงินออกไปมากกว่าคนทั่วไปเกือบ 7 เท่า

อ่าน 14 นาที
Sandwich Generation: คนที่ต้องดูแลทั้งพ่อแม่สูงวัยและลูกไปพร้อมกัน งานวิจัยชี้ภาระนี้ทำร้ายใจได้จริง แต่ไม่ใช่ทุกคนเท่ากัน
การเงินส่วนบุคคล

Sandwich Generation: คนที่ต้องดูแลทั้งพ่อแม่สูงวัยและลูกไปพร้อมกัน งานวิจัยชี้ภาระนี้ทำร้ายใจได้จริง แต่ไม่ใช่ทุกคนเท่ากัน

งานวิจัยติดตามพนักงานกว่า 1,100 คนนาน 18 เดือนพบว่าคนที่ต้องดูแลทั้งพ่อแม่สูงวัยและลูกไปพร้อมกัน (sandwich generation) มีแนวโน้มซึมเศร้าเพิ่มขึ้นมากกว่าผู้ดูแลกลุ่มอื่นทุกกลุ่ม แต่การสนับสนุนจากองค์กรและคุณภาพความสัมพันธ์ในครอบครัวช่วยลดผลกระทบนี้ได้

อ่าน 16 นาที
Loud Budgeting: เทรนด์ "พูดเรื่องเงินแบบไม่อาย" งานวิจัยชี้ยิ่งปิดปากเรื่องเงินไว้คนเดียว ยิ่งเครียดและเป็นหนี้มากขึ้น
การเงินส่วนบุคคล

Loud Budgeting: เทรนด์ "พูดเรื่องเงินแบบไม่อาย" งานวิจัยชี้ยิ่งปิดปากเรื่องเงินไว้คนเดียว ยิ่งเครียดและเป็นหนี้มากขึ้น

งานวิจัยพบว่าความอับอายเรื่องเงินสร้าง 'วงจรความอับอาย' ที่ยิ่งทำให้สถานะการเงินแย่ลง และแค่การคาดว่าจะถูกตีตราก็เพียงพอให้คนปกปิดปัญหาหนี้สิน แต่คนที่กล้าพูดเรื่องเงินอย่างเปิดเผยในชุมชนที่สนับสนุนกันกลับลดหนี้ได้จริง สอดคล้องกับเทรนด์ 'loud budgeting' ที่กำลังมาแรง

อ่าน 15 นาที
เงินไม่พอใช้ทำให้สมองคิดช้าลงจริงหรือ งานวิจัยเรื่อง Scarcity Mindset เผยความจริงที่ซับซ้อนกว่าที่คิด
การเงินส่วนบุคคล

เงินไม่พอใช้ทำให้สมองคิดช้าลงจริงหรือ งานวิจัยเรื่อง Scarcity Mindset เผยความจริงที่ซับซ้อนกว่าที่คิด

ลองนึกภาพว่าพรุ่งนี้มีบิลค้างจ่าย แต่บัญชีธนาคารเหลือเงินไม่พอ ความคิดเรื่องนี้จะวนเวียนอยู่ในหัวทั้งวันจนทำงานอย่างอื่นได้ไม่เต็มที่หรือไม่ นี่คือคำถามที่นักเศรษฐศาสตร์และนักจิตวิทยากลุ่มหนึ่งพยายามพิสูจน์มากว่าทศวรรษ ผ่านแนวคิดที่เรียกว่า "scarcity mindset" หรือภาวะที่ความขาดแคลนทางการเงินไปแย่งชิงพื้นที่สมองที่ควรใช้คิดเรื่องอื่น จนทำให้คนจนตัดสินใจได้แย่กว่าที่ควรจะเป็น แนวคิดนี้เคยได้รับความสนใจมากถึงขั้นถูกใช้อธิบายว่าทำไมคนจนถึง "ติดกับดักความจน" ซ้ำแล้วซ้ำเล่า แต่ในช่วง 5-6 ปีที่ผ่านมา วงการวิจัยเองก็เริ่มตั้งคำถามกลับว่าหลักฐานเหล่านี้แข็งแรงจริงแค่ไหน มีทั้งงานที่ยืนยันว่าเงินสดช่วยเปลี่ยนแปลงสมองทารกได้จริง และงานที่พยายามทำซ้ำการทดลองเดิมแล้วพบว่าบางผลลัพธ์ไม่กลับมาซ้ำอีก บทความนี้จะพาไปดูหลักฐานสำคัญที่สุดทั้งสองฝั่ง เพื่อตอบคำถามที่แท้จริงว่า ความเครียดเรื่องเงินทำร้ายความสามารถในการคิดของเราแค่ไหน และการให้เงินช่วยแก้ปัญหานี้ได้จริงหรือไม่

อ่าน 18 นาที
ทำไมปุ่ม "ผ่อน 0% 4 งวด" ตอนเช็คเอาท์ถึงหลอกให้สมองใช้จ่ายเกินตัวได้ง่ายกว่าที่คิด
การเงินส่วนบุคคล

ทำไมปุ่ม "ผ่อน 0% 4 งวด" ตอนเช็คเอาท์ถึงหลอกให้สมองใช้จ่ายเกินตัวได้ง่ายกว่าที่คิด

ลองนึกภาพตอนกำลังจะกดสั่งซื้อเสื้อผ้าหรือของใช้ไฟฟ้าชิ้นหนึ่งทางออนไลน์ ราคาเต็ม 4,000 บาทดูเหมือนจะแพงเกินไปสักหน่อย แต่พอเลื่อนลงมาเห็นตัวเลือก "ผ่อน 0% 4 งวด งวดละ 1,000 บาท" ผ่านบริการอย่าง Klarna, Afterpay, Atome หรือ SPayLater ความรู้สึกว่ามันแพงกลับหายไปทันที ทั้งที่จำนวนเงินรวมที่ต้องจ่ายเท่าเดิมทุกบาททุกสตางค์ นี่ไม่ใช่แค่ความรู้สึกส่วนตัว แต่เป็นปรากฏการณ์ที่นักวิจัยด้านการตลาดและเศรษฐศาสตร์พฤติกรรมเริ่มศึกษาอย่างจริงจังในช่วง 3-4 ปีที่ผ่านมา เพราะบริการ "Buy Now, Pay Later" หรือ BNPL เติบโตขึ้นอย่างก้าวกระโดดทั่วโลกนับตั้งแต่ช่วงโควิด-19 คำถามที่น่าสนใจคือ การแบ่งจ่ายเป็นงวดๆ แบบไม่มีดอกเบี้ยนี้ ส่งผลต่อพฤติกรรมการใช้จ่าย ความเครียดทางการเงิน และสุขภาพจิตของเราจริงหรือไม่ และแตกต่างจากการจ่ายเงินสดหรือใช้บัตรเครดิตแบบเดิมอย่างไร บทความนี้จะพาไปดูงานวิจัยตั้งแต่การทดลองทางจิตวิทยาผู้บริโภค ไปจนถึงข้อมูลธนาคารจริงของคนหลักล้าน และรายงานสุขภาพจิตระดับชาติ เพื่อตอบคำถามนี้อย่างมีหลักฐานรองรับ

อ่าน 15 นาที
หนี้สินไม่ได้กัดกินแค่กระเป๋าเงิน แต่กัดกินสมองส่วนคิดของคุณด้วย
การเงินส่วนบุคคล

หนี้สินไม่ได้กัดกินแค่กระเป๋าเงิน แต่กัดกินสมองส่วนคิดของคุณด้วย

ลองนึกภาพคืนที่คุณนอนไม่หลับเพราะคิดถึงยอดหนี้บัตรเครดิตที่ต้องจ่ายปลายเดือนนี้ ตัวเลขในหัวมันวนเวียนไม่หยุด จนวันรุ่งขึ้นคุณตัดสินใจเรื่องเล็กๆ น้อยๆ ในที่ทำงานผิดพลาดไปหมด นี่ไม่ใช่แค่ความรู้สึกที่คุณคิดไปเอง งานวิจัยทางจิตวิทยาและสาธารณสุขในช่วงสิบกว่าปีที่ผ่านมาเริ่มยืนยันตรงกันว่าหนี้สิน โดยเฉพาะหนี้ที่ไม่มีหลักประกัน (unsecured debt) เช่นหนี้บัตรเครดิตหรือหนี้กู้ยืมส่วนบุคคล มีความสัมพันธ์กับปัญหาสุขภาพจิตอย่างชัดเจน และในบางกรณีถึงขั้นเป็นความสัมพันธ์เชิงเหตุและผลที่วัดผลได้จริง ไม่ใช่แค่ความสัมพันธ์ที่เกิดขึ้นพร้อมกันโดยบังเอิญ คำถามที่น่าสนใจคือ กลไกเบื้องหลังคืออะไร และมีหลักฐานอะไรบ้างที่ชี้ว่าการลดหนี้ลงจะช่วยให้จิตใจดีขึ้นได้จริง

อ่าน 17 นาที
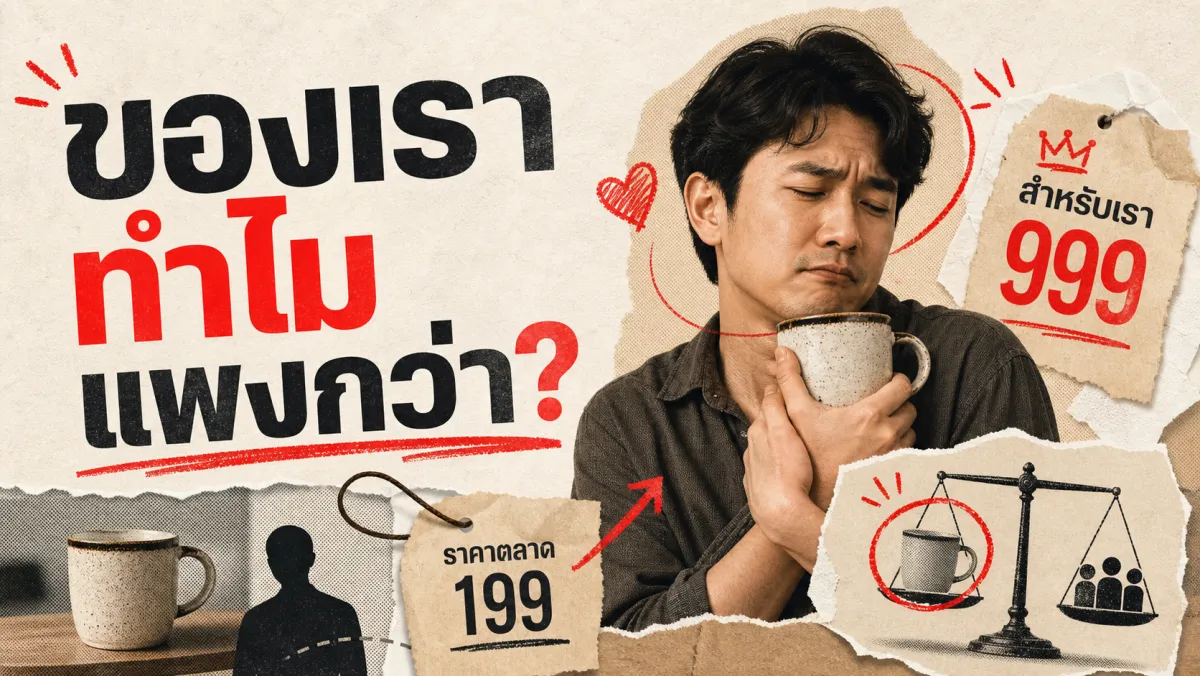
Endowment Effect: ทำไมของที่เราเป็นเจ้าของ ถึงดูมีค่ามากกว่าของชิ้นเดียวกันที่ยังไม่ได้เป็นเจ้าของ
การเงินส่วนบุคคล

Endowment Effect: ทำไมของที่เราเป็นเจ้าของ ถึงดูมีค่ามากกว่าของชิ้นเดียวกันที่ยังไม่ได้เป็นเจ้าของ

เคยตั้งราคาขายของที่ตัวเองใช้แล้วแพงกว่าที่คนอื่นเสนอราคาให้จนขายไม่ออกไหม หรือรู้สึกว่าบ้าน รถ หรือของสะสมของตัวเองมีค่ามากกว่าที่ตลาดจริงยินดีจ่าย ปรากฏการณ์นี้เรียกว่า "endowment effect" ซึ่งนักเศรษฐศาสตร์พฤติกรรม Richard Thaler อธิบายไว้ว่า มนุษย์มักเรียกร้องเงินเพื่อ "ขาย" สิ่งที่ตัวเองเป็นเจ้าของอยู่แล้ว มากกว่าที่ตัวเองยินดีจะ "จ่าย" เพื่อซื้อสิ่งเดียวกันนั้นมาครอบครอง ทั้งที่มูลค่าที่แท้จริงของสิ่งนั้นไม่ได้เปลี่ยนแปลงไปเลย

อ่าน 10 นาที
เงินซื้อความสุขได้จริงไหม: 50 ปีของงานวิจัยที่เพิ่งหาข้อสรุปร่วมกันได้ในปี 2023
การเงินส่วนบุคคล

เงินซื้อความสุขได้จริงไหม: 50 ปีของงานวิจัยที่เพิ่งหาข้อสรุปร่วมกันได้ในปี 2023

"เงินซื้อความสุขไม่ได้" เป็นประโยคที่ได้ยินกันบ่อย แต่นักเศรษฐศาสตร์และนักจิตวิทยาถกเถียงคำถามนี้กันมาตั้งแต่ปี 1974 ด้วยข้อมูลจริงจำนวนมาก และคำตอบที่ได้กลับซับซ้อนกว่าคำพูดติดปากนั้นมาก จุดเปลี่ยนสำคัญเกิดขึ้นในปี 2023 เมื่อนักวิจัยสองฝ่ายที่เคยได้ผลลัพธ์ขัดแย้งกันโดยตรง ตัดสินใจร่วมมือกันวิเคราะห์ข้อมูลใหม่แบบที่เรียกว่า "adversarial collaboration" จนได้คำตอบที่ทั้งสองฝ่ายยอมรับร่วมกัน บทความนี้จะพาไล่เรียงงานวิจัยตั้งแต่จุดเริ่มต้นจนถึงข้อสรุปล่าสุด

อ่าน 12 นาที
เงินก้อนเดียวกัน แต่ใจอยากได้ตอนนี้มากกว่าพรุ่งนี้เสมอ: งานวิจัยเบื้องหลัง Present Bias
การเงินส่วนบุคคล

เงินก้อนเดียวกัน แต่ใจอยากได้ตอนนี้มากกว่าพรุ่งนี้เสมอ: งานวิจัยเบื้องหลัง Present Bias

ทำไมคนที่ตั้งใจแน่วแน่ว่าจะเริ่มออมเงินเดือนหน้าถึงมักไม่เริ่มสักที ทั้งที่รู้ดีว่าการออมเป็นเรื่องสำคัญ นักเศรษฐศาสตร์พฤติกรรมมีคำอธิบายที่แม่นยำกว่า "ไม่มีวินัย" เรียกว่า "present bias" หรืออคติเอนเอียงเข้าหาปัจจุบัน — แนวโน้มที่คนจะให้น้ำหนักกับผลตอบแทนทันทีมากเกินสัดส่วนเมื่อเทียบกับผลตอบแทนในอนาคต แม้จะรู้อยู่แล้วว่าผลตอบแทนในอนาคตนั้นคุ้มค่ากว่าจริงๆ ที่น่าสนใจคือนี่ไม่ใช่แค่ทฤษฎี มีงานวิจัยภาคสนามที่ทดสอบกับคนจริงและพิสูจน์ด้วยว่ามีวิธีแก้ที่ได้ผลจริง ไม่ใช่แค่ "พยายามมีวินัยมากขึ้น"

อ่าน 11 นาที
ทำไมแค่เปลี่ยน "ตัวเลือกเริ่มต้น" คนถึงออมเงินเพิ่มขึ้นเป็นสองเท่า โดยไม่ต้องมีวินัยเพิ่มขึ้นเลย
การเงินส่วนบุคคล

ทำไมแค่เปลี่ยน "ตัวเลือกเริ่มต้น" คนถึงออมเงินเพิ่มขึ้นเป็นสองเท่า โดยไม่ต้องมีวินัยเพิ่มขึ้นเลย

ลองจินตนาการสองบริษัทที่เหมือนกันทุกอย่าง เงินเดือนเท่ากัน สวัสดิการเท่ากัน กองทุนสำรองเลี้ยงชีพแบบเดียวกัน ต่างกันแค่จุดเดียวคือ บริษัท A ให้พนักงานใหม่ "ต้องกรอกฟอร์มถ้าอยากเข้าร่วมออมเงิน" ส่วนบริษัท B ให้พนักงานใหม่ "ถูกลงทะเบียนออมเงินให้อัตโนมัติตั้งแต่วันแรก เว้นแต่จะกรอกฟอร์มขอถอนตัว" คุณคิดว่าอัตราการออมของพนักงานสองบริษัทนี้จะต่างกันแค่ไหน หลักฐานชี้ว่าคนส่วนใหญ่จะเดาว่าต่างกันไม่มาก เพราะพนักงานที่อยากออมก็คงออมอยู่แล้วไม่ว่าจะต้องกรอกฟอร์มหรือไม่ แต่งานวิจัยทางเศรษฐศาสตร์พฤติกรรมชี้ว่าคุณเดาผิดถนัด แค่เปลี่ยน "ตัวเลือกเริ่มต้น" (default) จากต้องสมัครเองเป็นต้องปฏิเสธเอง อัตราการออมพุ่งขึ้นได้เป็นสองเท่าโดยไม่มีใครถูกบังคับอะไรเลยสักนิด และปรากฏการณ์นี้ไม่ได้เกิดเฉพาะเรื่องเงิน แต่เกิดกับการตัดสินใจสำคัญของชีวิตแทบทุกด้าน

อ่าน 15 นาที
ทำไมเงินก้อนเดียวกันถึงถูกใช้ต่างกัน ขึ้นอยู่กับว่ามันมาจากไหน งานวิจัยที่ได้รางวัลโนเบล
การเงินส่วนบุคคล

ทำไมเงินก้อนเดียวกันถึงถูกใช้ต่างกัน ขึ้นอยู่กับว่ามันมาจากไหน งานวิจัยที่ได้รางวัลโนเบล

เคยสังเกตตัวเองไหมครับว่า เงินโบนัสหรือเงินคืนภาษีที่ได้มาแบบไม่คาดคิด มักถูกใช้จ่ายแบบใจป้ำกว่าเงินเดือนปกติ ทั้งที่มันคือเงินบาทเดียวกัน ใช้แทนกันได้ทุกประการ — คำตอบจากงานวิจัยของ Richard Thaler นักเศรษฐศาสตร์ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ปี 2017 คือ สมองเราไม่ได้มองเงินเป็น "ก้อนเดียวที่ใช้แทนกันได้หมด" อย่างที่ทฤษฎีเศรษฐศาสตร์ดั้งเดิมสมมติไว้ แต่แบ่งเงินออกเป็น "บัญชีในหัว" ตามที่มาหรือจุดประสงค์ที่ตั้งใจไว้ ปรากฏการณ์นี้เรียกว่า Mental Accounting และมันบิดเบือนการตัดสินใจทางการเงินของเราอย่างเป็นระบบ ไม่ใช่แค่เรื่องขาดวินัย

อ่าน 13 นาที
ทำไมนักลงทุนรายย่อยส่วนใหญ่แพ้ตลาด ทั้งที่แค่ถือกองทุนดัชนีเฉยๆ ก็ชนะได้
การเงินส่วนบุคคล

ทำไมนักลงทุนรายย่อยส่วนใหญ่แพ้ตลาด ทั้งที่แค่ถือกองทุนดัชนีเฉยๆ ก็ชนะได้

เคยสงสัยไหมครับว่าทำไมคนที่ตั้งใจศึกษาหุ้น ติดตามข่าวสารทุกวัน ซื้อๆ ขายๆ อย่างขยันขันแข็ง ถึงมักได้ผลตอบแทนแย่กว่าคนที่แค่ซื้อกองทุนดัชนีแล้วถือเฉยๆ ไม่ทำอะไรเลย — คำตอบสั้นๆ จากงานวิจัยด้านการเงินเชิงพฤติกรรมคือ ยิ่งซื้อขายบ่อยเท่าไหร่ มักยิ่งแพ้ตลาดมากขึ้นเท่านั้น เพราะแรงขับเบื้องหลังการซื้อขายบ่อยมักเป็นความมั่นใจเกินจริง ไม่ใช่ข้อมูลที่เหนือกว่าจริงๆ ในขณะที่ต้นทุนของการซื้อขายและการบริหารเชิงรุกกัดกินผลตอบแทนไปเรื่อยๆ จนกองทุนบริหารเชิงรุกส่วนใหญ่แพ้ดัชนีอ้างอิงของตัวเองในระยะยาว

อ่าน 11 นาที
เงินเข้าแล้วหายไปไหน: วิธีออมก่อนใช้ที่ไม่บังคับทุกคนด้วยสูตรเดียว
การเงินส่วนบุคคล

เงินเข้าแล้วหายไปไหน: วิธีออมก่อนใช้ที่ไม่บังคับทุกคนด้วยสูตรเดียว

ลองถามตัวเองดูสิครับ เดือนที่แล้วคุณออมเงินได้เท่าไหร่ ถ้าคำตอบคือ "ไม่ค่อยเหลือเลย" คุณไม่ได้อยู่คนเดียว เพราะคนส่วนใหญ่ก็เจอปัญหาเดียวกัน และมันไม่ใช่เพราะคุณใช้เงินเก่งเกินไป แต่เป็นเพราะ "ลำดับการจ่ายเงิน" ที่เราทำกันมาตลอดมันผิดตั้งแต่ต้น

อ่าน 7 นาที