
ทำไมเงินก้อนเดียวกันถึงถูกใช้ต่างกัน ขึ้นอยู่กับว่ามันมาจากไหน แนวคิดของผู้ได้รับรางวัลโนเบล
บัญชีในใจทำให้เงินที่ได้จากต่างที่มาดูมีค่าไม่เท่ากัน งานทดลองคลาสสิกและการทำซ้ำล่าสุดช่วยอธิบายว่าทำไมเราตัดสินใจใช้เงินต่างกัน
บรรณาธิการ
ตรวจทานเนื้อหาและแหล่งอ้างอิงล่าสุดเมื่อ
คำชี้แจง
เนื้อหานี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปด้านการเงินเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุนหรือคำแนะนำทางการเงินเฉพาะบุคคล การลงทุนมีความเสี่ยง ผู้อ่านควรศึกษาข้อมูลเพิ่มเติมและปรึกษาผู้เชี่ยวชาญด้านการเงินที่ได้รับใบอนุญาตก่อนตัดสินใจลงทุนหรือทำธุรกรรมทางการเงินใดๆ
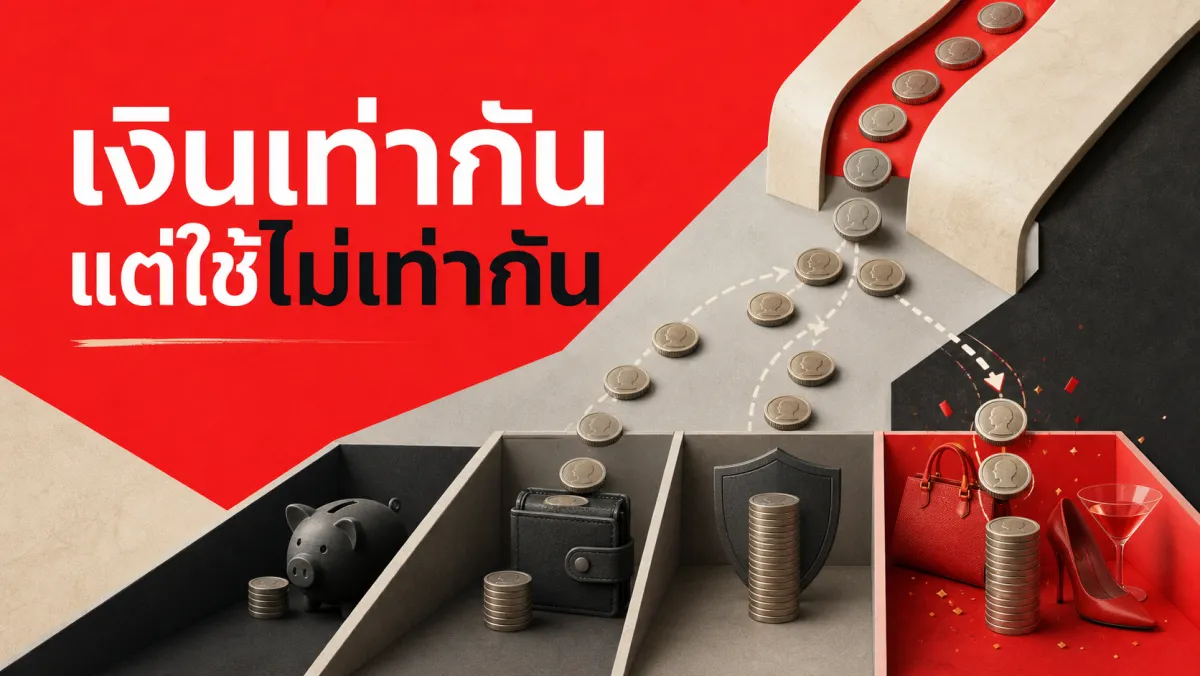
ลองนึกถึงตอนที่ได้เงินโบนัสหรือเงินคืนภาษีมาแบบไม่คาดคิด เงินก้อนนั้นมักถูกใช้จ่ายแบบใจป้ำกว่าเงินเดือนปกติ ทั้งที่มันคือเงินบาทเดียวกัน ใช้แทนกันได้ทุกประการ คำตอบจากงานวิจัยของ Richard Thaler นักเศรษฐศาสตร์ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ปี 2017 คือ สมองเราไม่ได้มองเงินเป็น "ก้อนเดียวที่ใช้แทนกันได้หมด" อย่างที่ทฤษฎีเศรษฐศาสตร์ดั้งเดิมสมมติไว้ แต่แบ่งเงินออกเป็น "บัญชีในหัว" ตามที่มาหรือจุดประสงค์ที่ตั้งใจไว้ ปรากฏการณ์นี้เรียกว่า Mental Accounting และมันบิดเบือนการตัดสินใจทางการเงินของเราอย่างเป็นระบบ ไม่ใช่แค่เรื่องขาดวินัย
Mental Accounting คืออะไร: ทำไมเงินถึงไม่เท่ากันในหัวเรา
Richard Thaler เสนอแนวคิด Mental Accounting ไว้ในบทความ "Mental Accounting and Consumer Choice" ตีพิมพ์ใน *Marketing Science* ปี 1985 และขยายความอย่างเป็นระบบอีกครั้งในบทความทบทวน "Mental Accounting Matters" ปี 1999 ใน *Journal of Behavioral Decision Making* แนวคิดหลักคือ คนเรามักไม่ได้มองเงินทั้งหมดที่มีเป็น "กองเดียว" ที่ใช้แทนกันได้อย่างอิสระตามทฤษฎีเศรษฐศาสตร์ดั้งเดิม แต่จัดเก็บและติดตามเงินไว้เป็น "บัญชีในหัว" แยกกันตามที่มา (เงินเดือน เงินโบนัส เงินได้จากการพนัน) หรือตามจุดประสงค์ที่ตั้งใจไว้ (บัญชีค่าเช่าบ้าน บัญชีท่องเที่ยว บัญชีเผื่อฉุกเฉิน)
ปัญหาคือ เงินทุกบาทในทางเศรษฐศาสตร์นั้น "fungible" คือใช้แทนกันได้หมดโดยไม่มีคุณสมบัติพิเศษติดมาจากแหล่งที่มา เงิน 1,000 บาทจากเงินเดือนกับเงิน 1,000 บาทจากการถูกลอตเตอรี่ ซื้อของได้เหมือนกันทุกประการ แต่ Thaler ชี้ว่าในความเป็นจริง คนเราให้ "ป้ายกำกับ" ทางจิตวิทยากับเงินแต่ละก้อนต่างกันไป และป้ายกำกับนี้เองที่ไปกำหนดว่าเราจะใช้เงินก้อนนั้นอย่างไร ใจกว้างแค่ไหน หรือรัดกุมแค่ไหน — จุดที่น่าสนใจที่สุดคือ นี่ไม่ใช่แค่เรื่องความรู้สึก แต่ส่งผลต่อการตัดสินใจทางการเงินจริงๆ ที่วัดผลได้ในการทดลอง
โจทย์ "ตั๋วละคร": โจทย์คลาสสิกที่พบการตัดสินใจต่างกันตามกรอบการคิด
หนึ่งในโจทย์คิดที่ Thaler ใช้อธิบาย mental accounting ซ้ำหลายครั้งในงานเขียนของเขา (รวมถึงในบทความทบทวนปี 1999) คือโจทย์ตั๋วละคร ซึ่งมีสองสถานการณ์ที่แตกต่างกันเพียงจุดเดียว:
สถานการณ์แรก — คุณซื้อตั๋วละครราคา 10 ดอลลาร์ไว้ล่วงหน้า พอไปถึงโรงละครกลับพบว่าทำตั๋วหาย คุณจะยอมจ่ายเงินอีก 10 ดอลลาร์เพื่อซื้อตั๋วใหม่หรือไม่
สถานการณ์ที่สอง — คุณยังไม่ได้ซื้อตั๋ว แต่ระหว่างเดินทางไปโรงละคร คุณทำแบงก์ 10 ดอลลาร์หาย (เงินสดที่ตั้งใจจะใช้ซื้อตั๋วพอดี) คุณจะยังซื้อตั๋วราคา 10 ดอลลาร์อยู่หรือไม่
ทั้งสองสถานการณ์ คุณสูญเสียเงินมูลค่าเท่ากันเป๊ะคือ 10 ดอลลาร์ และต้องตัดสินใจว่าจะจ่ายเงินอีก 10 ดอลลาร์เพื่อดูละครหรือไม่เหมือนกัน แต่ผลการทดลองที่ Thaler อ้างถึงพบว่า คนที่ทำตั๋วหายยอมซื้อตั๋วใหม่เพียง 46% ในขณะที่คนที่ทำเงินสดหายยอมซื้อตั๋วถึง 88% คำอธิบายคือ ตั๋วที่หายไปถูกหักออกจาก "บัญชีความบันเทิง" ในหัวไปแล้ว การซื้อตั๋วใหม่จึงรู้สึกเหมือนต้องจ่ายค่าดูละครครั้งเดียวถึงสองเท่า ในขณะที่เงินสดที่หายไปถูกมองว่าเป็นความสูญเสียจาก "บัญชีทั่วไป" ที่ไม่ได้ผูกติดกับการดูละครโดยตรง จึงไม่รู้สึกว่าต้องจ่ายซ้ำซ้อน — งาน Registered Report ที่ทดสอบโจทย์นี้ซ้ำพบ 77% ยอมซื้อตั๋วใหม่เมื่อทำตั๋วหาย และ 90% ยอมซื้อเมื่อทำเงินสดหาย ทิศทางยังเหมือนเดิมแต่ช่องว่างเล็กกว่าเดิมมาก ผู้วิจัยพบผลสอดคล้องกับงานเดิม 11 จาก 17 โจทย์ ไม่ใช่ทุกปรากฏการณ์ของ mental accounting จะทำซ้ำได้เท่ากัน
House Money Effect: ทำไมเงินที่เพิ่ง "ได้มา" ถึงกล้าเสี่ยงมากกว่าเดิม
Thaler และ Eric Johnson ตีพิมพ์งานวิจัยชื่อ "Gambling with the House Money and Trying to Break Even: The Effects of Prior Outcomes on Risky Choice" ใน *Management Science* ปี 1990 โดยศึกษาว่าผลลัพธ์ก่อนหน้า (ได้กำไรมาแล้วหรือขาดทุนมาแล้ว) ส่งผลต่อความกล้าเสี่ยงในการตัดสินใจครั้งถัดไปอย่างไร
งานวิจัยพบสิ่งที่เรียกว่า "house money effect" — คนที่เพิ่งได้กำไรมาก่อนหน้า มีแนวโน้มยอมรับความเสี่ยงเพิ่มขึ้นในการตัดสินใจครั้งถัดไป ราวกับเงินก้อนที่เพิ่งได้มานั้น "ไม่ใช่เงินของตัวเองจริงๆ" คล้ายนักพนันที่คิดว่ากำลังเล่นด้วย "เงินของเจ้ามือ" (house money) ทั้งที่พอเงินนั้นเข้ากระเป๋าแล้ว มันก็คือทรัพย์สินของตัวเองไม่ต่างจากเงินก้อนอื่น งานวิจัยเดียวกันยังพบ "break-even effect" คู่กันคือ คนที่เพิ่งขาดทุนมาก่อนหน้า มักกล้าเสี่ยงเพิ่มขึ้นเป็นพิเศษกับทางเลือกที่มีโอกาสทำให้กลับมาเท่าทุนพอดี แม้ทางเลือกนั้นจะมีความเสี่ยงสูงกว่าทางเลือกอื่นก็ตาม สองปรากฏการณ์นี้อธิบายได้ดีว่าทำไมคนที่กำลัง "กำไรอยู่" กับ "ขาดทุนอยู่" ในสถานการณ์เสี่ยง (ไม่ว่าจะเป็นการพนันหรือการลงทุน) มักตัดสินใจต่างไปจากตอนที่เริ่มต้นด้วยเงินก้อนเดิมโดยไม่มีประวัติกำไรขาดทุนมาก่อนเลย ทั้งที่ในทางทฤษฎีการตัดสินใจที่มีเหตุผลควรมองแค่ทางเลือกตรงหน้า ไม่ควรถูกกำหนดโดยว่าเงินก้อนนี้มาจากไหน
ทำไมคนยอมแบกหนี้ดอกเบี้ยสูง ทั้งที่มีเงินออมดอกเบี้ยต่ำอยู่ในบัญชี
หนึ่งในผลลัพธ์ที่ mental accounting สร้างขึ้นในชีวิตจริง และมักถูกยกเป็นตัวอย่างที่ "มีต้นทุนแพงที่สุด" ในงานเขียนของ Thaler คือพฤติกรรมที่คนคนหนึ่งมีเงินฝากออมทรัพย์ดอกเบี้ยต่ำอยู่ในบัญชีหนึ่ง ขณะเดียวกันก็แบกหนี้บัตรเครดิตดอกเบี้ยสูงอยู่ในอีกบัญชีหนึ่งพร้อมกัน ทั้งที่ในทางคณิตศาสตร์ล้วนๆ การนำเงินฝากส่วนหนึ่งไปโปะหนี้ดอกเบี้ยสูงจะคุ้มค่ากว่าการปล่อยให้เงินฝากนอนกินดอกเบี้ยต่ำต่อไปในขณะที่หนี้ยังคงสร้างภาระดอกเบี้ยสูงกว่าอยู่ทุกเดือน
เหตุผลที่บางคนรักษาเงินฝากไว้พร้อมหนี้ดอกเบี้ยสูงอาจมีหลายอย่าง ทั้งความจำเป็นต้องมีเงินสดฉุกเฉิน เงื่อนไขของหนี้ และการแยกเงินไว้คนละ "ถัง" ในหัว งานที่อ้างในบทความนี้ไม่ได้แยกสัดส่วนของแต่ละเหตุผลในประชากรจริง บัญชีออมทรัพย์มักถูกตั้งชื่อในใจว่าเป็น "เงินสำรอง" หรือ "เงินเผื่อฉุกเฉิน" ที่ไม่อยากแตะต้อง ในขณะที่หนี้บัตรเครดิตถูกมองเป็นเรื่องของ "การใช้จ่ายประจำวัน" ที่แยกขาดจากกัน การแยกบัญชีอาจมีต้นทุนดอกเบี้ย แต่การโปะหนี้จนเงินสำรองหมดก็มีความเสี่ยง จึงควรเทียบดอกเบี้ย ภาระหนี้ และเงินฉุกเฉินก่อนตัดสินใจ
โบนัส เงินคืนภาษี ทำไมถูกใช้ต่างจากเงินเดือน
อีกรูปแบบหนึ่งของ mental accounting ที่พบได้ทั่วไปคือ การปฏิบัติต่อเงินที่ได้มาแบบไม่คาดคิดหรือเป็นก้อนพิเศษ (โบนัสประจำปี เงินคืนภาษี ของขวัญเป็นเงินสด) แตกต่างไปจากเงินเดือนปกติที่ได้รับเป็นประจำ แม้มูลค่าเงินจะเท่ากันทุกประการ mental accounting อาจทำให้บางคนใช้เงินก้อนพิเศษต่างจากเงินประจำ แต่ขนาดและทิศทางของผลขึ้นอยู่กับบริบท ไม่ใช่พฤติกรรมของทุกคน เพราะสมองจัดหมวดเงินก้อนนี้ไว้ในบัญชี "เงินได้พิเศษ" หรือ "ของแถมจากชีวิต" ซึ่งมีกฎเกณฑ์การใช้จ่ายที่หลวมกว่าบัญชี "รายได้หลัก" ที่ต้องบริหารอย่างรัดกุม
ที่น่าสนใจคือ วิธีที่เงินก้อนพิเศษถูกส่งมอบก็ส่งผลต่อพฤติกรรมด้วยเช่นกัน เงินคืนภาษีที่ได้รับเป็นก้อนใหญ่ครั้งเดียวมักถูกจัดเข้าบัญชี "เงินก้อนพิเศษ" ในหัวชัดเจนกว่าการได้รับเงินจำนวนเท่ากันแต่ทยอยจ่ายเป็นงวดเล็กๆ ปนไปกับรายได้ปกติในแต่ละเดือน ซึ่งมักถูกกลืนไปกับการใช้จ่ายประจำวันโดยไม่รู้ตัวว่าเป็นเงินพิเศษเลย ประเด็นนี้สะท้อนชัดว่า mental accounting ไม่ได้ขึ้นอยู่กับจำนวนเงินอย่างเดียว แต่ขึ้นอยู่กับ "รูปแบบ" ที่เงินก้อนนั้นถูกนำเสนอเข้ามาในชีวิตเราด้วย
ทำไมสมองถึงชอบแบ่งเงินเป็นถังๆ
คำอธิบายเชิงกลไกที่ Thaler เสนอไว้คือ มนุษย์ไม่ได้มีความสามารถในการประมวลผลข้อมูลทางการเงินแบบไม่จำกัด การจัดหมวดหมู่เงินเป็น "บัญชี" ย่อยๆ ตามที่มาหรือจุดประสงค์ ช่วยลดภาระในการคิดคำนวณ ทำให้การตัดสินใจแต่ละครั้งง่ายขึ้น เช่น การตั้งงบประมาณรายเดือนแยกเป็นหมวดค่าอาหาร ค่าเดินทาง ค่าบันเทิง ช่วยให้ควบคุมการใช้จ่ายโดยรวมได้ง่ายกว่าการมองเงินทั้งหมดเป็นกองเดียวไม่มีขอบเขต ในแง่นี้ mental accounting จึงไม่ใช่ความผิดพลาดล้วนๆ แต่เป็นทางลัดทางความคิด (heuristic) ที่มีประโยชน์อยู่บ้างในหลายสถานการณ์
ปัญหาเกิดขึ้นเมื่อการแบ่งถังเหล่านี้ทำให้เรามองข้ามภาพรวมทางการเงินที่แท้จริง เช่น กรณีหนี้ดอกเบี้ยสูงกับเงินออมดอกเบี้ยต่ำที่กล่าวไปแล้ว หรือกรณี house money effect ที่ทำให้ยอมรับความเสี่ยงเกินสมควรกับเงินก้อนหนึ่ง ทั้งที่หากมองสินทรัพย์และหนี้สินทั้งหมดเป็นภาพเดียว (total net worth) การตัดสินใจที่มีเหตุผลควรออกมาต่างไปจากที่ทำจริง กล่าวโดยสรุปคือ ถังในหัวมีประโยชน์ตราบใดที่ไม่บดบังภาพรวม แต่เมื่อไหร่ที่ถังแต่ละใบเริ่มมีชีวิตเป็นของตัวเองจนแยกขาดจากการคำนวณต้นทุน-ผลประโยชน์ที่แท้จริง นั่นคือจุดที่ mental accounting เริ่มสร้างความเสียหายทางการเงิน
กรอบถาม–มอง–ตั้ง–สังเกต
เพื่อให้เอาความเข้าใจเรื่อง mental accounting มาใช้ตัดสินใจเรื่องเงินได้ดีขึ้น เราสังเคราะห์เป็นกรอบ ถาม–มอง–ตั้ง–สังเกต กรอบนี้เป็นเครื่องมือประยุกต์ของบทความ ไม่ใช่แผนการเงินที่ผ่านการตรวจสอบแยกต่างหาก
1. ถาม — ถามตัวเองก่อนใช้เงินก้อนพิเศษ
ถามว่าจะตัดสินใจแบบเดียวกันหรือไม่ ถ้าเงินก้อนนี้มาจากเงินเดือนปกติแทน คำถามนี้ช่วยเผยให้เห็นว่ากำลังตัดสินใจตามป้ายกำกับทางจิตวิทยาของเงิน หรือตามคุณค่าที่แท้จริงของการใช้จ่ายนั้น
2. มอง — มองหนี้สินและเงินออมทั้งหมดเป็นภาพเดียวกัน
เปรียบเทียบอัตราดอกเบี้ยของหนี้ที่มีอยู่กับอัตราดอกเบี้ยของเงินออมที่มีอยู่พร้อมกัน เพื่อเห็นภาพรวมต้นทุนทางการเงินที่แท้จริง แทนที่จะแยกคิดเป็นบัญชีๆ
3. ตั้ง — ตั้งกฎการใช้เงินก้อนไม่คาดคิดไว้ล่วงหน้า
ก่อนเงินก้อนนั้นจะมาถึงจริง เพราะเมื่อเงินมาถึงแล้วและถูก "ตั้งชื่อ" ในหัวว่าเป็นของแถมหรือเงินฟรีไปแล้ว จะยากขึ้นมากที่จะตัดสินใจอย่างมีเหตุผลกับมัน
4. สังเกต — สังเกตความกล้าเสี่ยงที่เพิ่มขึ้นหลังเพิ่งได้กำไรมา
ระดับความเสี่ยงที่ยอมรับได้ควรพิจารณาจากสถานะการเงินโดยรวมของตัวเองในระยะยาว มากกว่าจากความรู้สึกว่ากำไรก้อนล่าสุด "ไม่ใช่เงินตัวเองจริงๆ"
ลำดับนี้ไม่ได้บอกให้เลิกแบ่งบัญชีเงินในหัวไปเสียทั้งหมด แต่ช่วยให้ทบทวนภาพรวมเป็นระยะ ไม่ให้ถังในหัวแต่ละใบบดบังการตัดสินใจที่คุ้มค่ากว่าในภาพใหญ่
กรณีจำลอง: โบนัสประจำปีกับหนี้บัตรเครดิตที่อยู่คนละบัญชีในหัว
สมมติว่า "เจน" เพิ่งได้รับโบนัสประจำปี 30,000 บาท ขณะเดียวกันก็มีหนี้บัตรเครดิตดอกเบี้ยสูงค้างอยู่ 20,000 บาท และมีเงินฝากออมทรัพย์ดอกเบี้ยต่ำอยู่อีก 25,000 บาทที่ไม่เคยคิดจะแตะต้อง ความคิดแรกของเธอคือเก็บโบนัสไว้ไปเที่ยวปลายปีตามที่วางแผนไว้
เจนลองใช้กรอบถาม–มอง–ตั้ง–สังเกต ขั้น ถาม เธอถามตัวเองว่าถ้า 30,000 บาทนี้มาจากเงินเดือนปกติ เธอจะยังตัดสินใจเก็บไว้เที่ยวทั้งหมดโดยไม่แตะหนี้บัตรเครดิตเลยไหม คำตอบคือไม่ ทำให้เธอรู้ตัวว่ากำลังติดป้าย "เงินพิเศษ" ให้โบนัสก้อนนี้ ขั้น มอง เธอลองเทียบดอกเบี้ยหนี้บัตรเครดิตที่สูงกว่าดอกเบี้ยเงินฝากออมทรัพย์มาก แล้วพบว่าเงินฝาก 25,000 บาทที่ไม่เคยแตะเลยนั้น จริงๆ แล้วสร้างความคุ้มค่าให้เธอน้อยกว่าการนำไปโปะหนี้มาก ขั้น ตั้ง เธอตั้งกฎใหม่ว่าทุกครั้งที่ได้เงินก้อนพิเศษ จะแบ่งอย่างน้อยครึ่งหนึ่งไปโปะหนี้ดอกเบี้ยสูงก่อนเสมอ ก่อนเงินก้อนถัดไปจะมาถึง ขั้น สังเกต เธอสังเกตว่าตัวเองเริ่มรู้สึกอยากใช้เงินก้อนนี้ใจป้ำกว่าปกติ จึงเตือนตัวเองว่าเงินโบนัสก็คือเงินของเธอเหมือนเงินเดือนทุกบาททุกสตางค์
ผลคือเจนนำโบนัสครึ่งหนึ่งไปโปะหนี้บัตรเครดิตจนหมด อีกครึ่งหนึ่งค่อยเก็บไว้เที่ยวตามแผนเดิม กรณีนี้เป็น สถานการณ์จำลองเพื่อสาธิตวิธีคิด ไม่ใช่บุคคลจริงหรือผลลัพธ์ทางการเงินที่รับประกันได้
ลองเอาไปปรับใช้ดู
1. ก่อนตัดสินใจใช้เงินก้อนพิเศษ (โบนัส เงินคืนภาษี ของขวัญ) ลองถามตัวเองว่าจะตัดสินใจแบบเดียวกันหรือไม่ ถ้าเงินก้อนนี้มาจากเงินเดือนปกติแทน คำถามนี้ช่วยเผยให้เห็นว่ากำลังตัดสินใจตามป้ายกำกับทางจิตวิทยาของเงิน หรือตามคุณค่าที่แท้จริงของการใช้จ่ายนั้น 2. ลองมองหนี้สินและเงินออมทั้งหมดเป็นภาพเดียวกันดูไหมครับ แทนที่จะแยกคิดเป็นบัญชีๆ ลองเปรียบเทียบอัตราดอกเบี้ยของหนี้ที่มีอยู่กับอัตราดอกเบี้ยของเงินออมที่มีอยู่พร้อมกัน เพื่อเห็นภาพรวมต้นทุนทางการเงินที่แท้จริง ก่อนตัดสินใจว่าจะรักษาทั้งสองบัญชีแยกกันต่อไปหรือไม่ 3. อาจลองตั้งกฎการใช้เงินก้อนไม่คาดคิดไว้ล่วงหน้า ก่อนเงินก้อนนั้นจะมาถึงจริง เพราะเมื่อเงินมาถึงแล้วและถูก "ตั้งชื่อ" ในหัวว่าเป็นของแถมหรือเงินฟรีไปแล้ว จะยากขึ้นมากที่จะตัดสินใจอย่างมีเหตุผลกับมัน 4. ลองสังเกตความกล้าเสี่ยงที่เพิ่มขึ้นหลังเพิ่งได้กำไรมาดูด้วยนะครับ ระดับความเสี่ยงที่ยอมรับได้น่าจะพิจารณาจากสถานะการเงินโดยรวมของตัวเองในระยะยาว มากกว่าจากความรู้สึกว่ากำไรก้อนล่าสุด "ไม่ใช่เงินตัวเองจริงๆ" 5. การแบ่งบัญชีย่อยเพื่อวางแผนยังมีประโยชน์อยู่ ไม่จำเป็นต้องเลิกทำ เพียงแต่อาจลองทบทวนภาพรวมทั้งหมดเป็นระยะ เพื่อให้แน่ใจว่าการแบ่งถังในหัวไม่ได้บดบังการตัดสินใจที่คุ้มค่ากว่าในภาพใหญ่
ลองนึกถึงเงินก้อนล่าสุดที่คุณได้รับแบบไม่คาดคิดดูสิครับ ไม่ว่าจะเป็นโบนัสหรือเงินคืนอะไรก็ตาม แล้วถามตัวเองตรงๆ ว่าตัดสินใจใช้มันต่างจากเงินเดือนปกติหรือไม่ และถ้าต่าง ต่างเพราะเหตุผลอะไรกันแน่
คำถามที่พบบ่อย
- Mental Accounting เป็นเรื่องผิดเสมอไปหรือไม่ ควรเลิกแบ่งบัญชีเงินในหัวไปเลยหรือเปล่า?
- ไม่จำเป็นครับ งานวิจัยของ Thaler เองก็ชี้ว่าการแบ่งบัญชีย่อยช่วยให้การควบคุมงบประมาณง่ายขึ้นในหลายกรณี ปัญหาจะเกิดเฉพาะเมื่อการแบ่งถังนั้นทำให้มองข้ามภาพรวมทางการเงินที่แท้จริง เช่น ยอมแบกดอกเบี้ยหนี้ที่สูงกว่าดอกเบี้ยเงินออมที่ได้รับ ทางที่ดีคือใช้ประโยชน์จากการแบ่งบัญชีเพื่อวางแผน แต่ทบทวนภาพรวมทั้งหมดเป็นระยะเพื่อไม่ให้เสียประโยชน์ในภาพใหญ่
- รู้ทั้งรู้ว่าเป็นอคติทางความคิด แล้วทำไมยังรู้สึกอยากใช้เงินโบนัสต่างจากเงินเดือนอยู่ดี?
- เพราะ mental accounting เป็นกระบวนการทางความคิดที่เกิดขึ้นเองโดยอัตโนมัติ ไม่ใช่ความเชื่อที่เปลี่ยนได้แค่ด้วยการรับรู้ข้อมูลใหม่ การรู้ว่าอคตินี้มีอยู่ช่วยให้ตั้งคำถามกับตัวเองได้ก่อนตัดสินใจสำคัญ แต่ไม่ได้แปลว่าความรู้สึกนั้นจะหายไปทันที การตั้งกฎหรือระบบล่วงหน้า (เช่น ข้อ 3 ในหัวข้อลองเอาไปปรับใช้ดู) มักได้ผลดีกว่าการพยายามใช้เหตุผลสู้กับความรู้สึกในขณะนั้น
- House Money Effect เกี่ยวข้องกับการลงทุนทั่วไป ไม่ใช่แค่การพนัน ด้วยหรือไม่?
- งานวิจัยต้นฉบับของ Thaler และ Johnson ศึกษาพฤติกรรมในบริบทของการทดลองที่มีลักษณะคล้ายการพนันเป็นหลัก แต่แนวคิดเรื่องความกล้าเสี่ยงที่เปลี่ยนไปตามผลลัพธ์ก่อนหน้า ถูกนำไปอภิปรายต่อในบริบทการลงทุนอย่างกว้างขวางในวงการการเงินเชิงพฤติกรรม เพราะกลไกทางจิตวิทยาเบื้องหลัง (การมองเงินกำไรที่เพิ่งได้มาว่าไม่ใช่เงินของตัวเองอย่างเต็มที่) มีลักษณะทั่วไปที่ไม่ได้จำกัดเฉพาะการพนันเท่านั้น
แหล่งอ้างอิง
บทความที่เกี่ยวข้อง
รายได้กับความสุขมีเพดานที่ $75,000 จริงไหม: งานปี 2021–2023 พบรูปแบบต่างกันตามระดับความสุข
การวิเคราะห์ร่วมปี 2023 พบว่าความสัมพันธ์ระหว่างรายได้กับความสุขต่างกันตามระดับคะแนนความสุข ไม่พบเพดานรายได้เดียวที่ใช้ได้กับทุกคน
แจกเงินฟรี $1,000 ทุกเดือนนาน 3 ปี ไม่มีเงื่อนไขใดๆ งานทดลองที่ใหญ่ที่สุดในสหรัฐฯ พบคนทำงานน้อยลง 4.2 จุด ไม่ใช่ลุกขึ้นมาทำธุรกิจอย่างที่หลายคนหวัง
การทดลองเงินโอนรายเดือน 1,000 ดอลลาร์นาน 3 ปีในผู้ใหญ่รายได้น้อยสองรัฐของสหรัฐฯ พบว่าการมีส่วนร่วมในตลาดแรงงานลดลง 4.2 จุดเปอร์เซ็นต์และรายได้ที่ไม่รวมเงินโอนลดลงราว 1,900 ดอลลาร์ต่อปี ขณะที่ความเครียดและความมั่นคงทางอาหารดีขึ้นในช่วงแรก แต่ผลไม่คงอยู่ตลอดการศึกษา
รายได้กับการศึกษา อะไรสำคัญกว่ากันสำหรับ "ความสุข" และ "สุขภาพ" งานวิจัยจากคนกว่า 71,000 คนให้คำตอบที่ไม่เหมือนที่คิด
ข้อมูลกว่า 71,000 คนพบความสัมพันธ์ของการศึกษากับสุขภาพและรายได้กับความเป็นอยู่ที่ดี งานแจกเงินสดให้หลักฐานจากการทดลอง ส่วนข้อเสนอเงินช่วยเหลือเยอรมนียังไม่ได้วัดผลสุขภาพ
งานวิจัยยักษ์วิเคราะห์คนกว่า 160,000 คนพบ "คอร์สการเงิน" ได้ผลจริง แต่ผลที่ได้เล็กกว่าที่คนส่วนใหญ่คิดไว้มาก
งานวิเคราะห์การทดลองแบบสุ่ม 76 ชิ้นในคนกว่า 160,000 คนยืนยันว่าคอร์สให้ความรู้ทางการเงินมีผลเชิงสาเหตุจริงทั้งต่อความรู้และพฤติกรรม แต่ผลต่อพฤติกรรมโดยเฉลี่ยเล็กกว่าผลต่อความรู้ในงานทบทวนการศึกษาในโรงเรียน และแม้จะจางลงหลังเรียนจบหลายปี ก็ยังช่วยลดการค้างชำระหนี้ได้บางส่วน