
เงินเข้าแล้วหายไปไหน: วิธีออมก่อนใช้ที่ไม่บังคับทุกคนด้วยสูตรเดียว
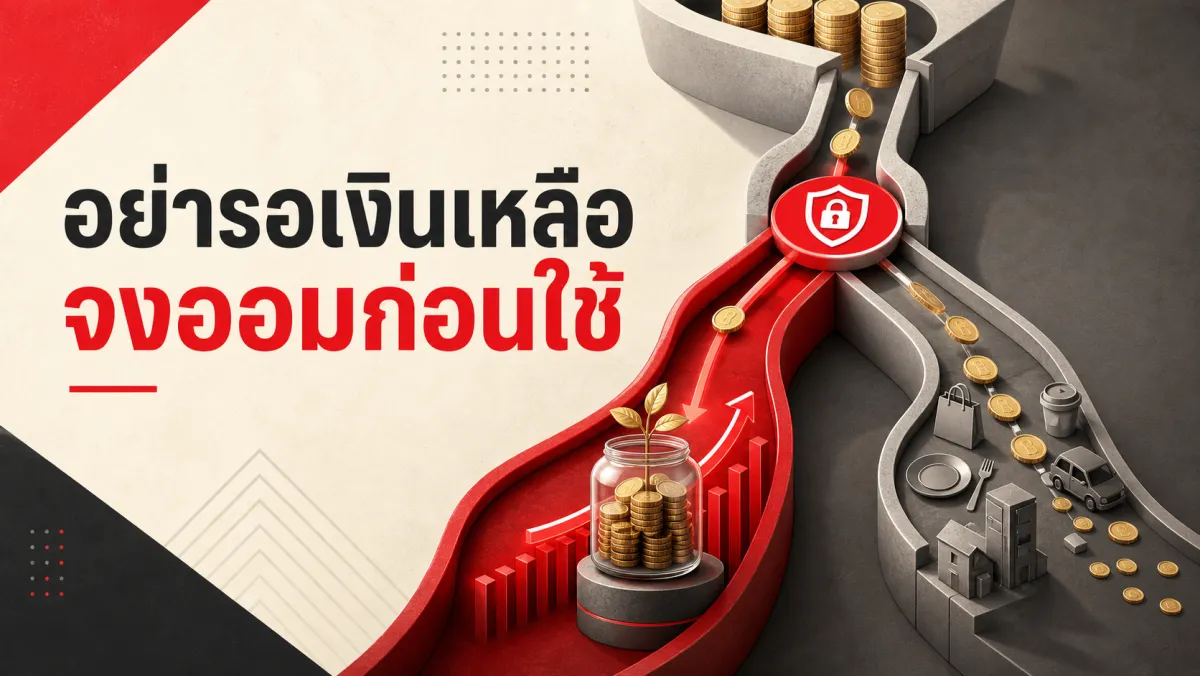
ถ้ารอออมเงินที่เหลือตอนปลายเดือนแล้วมักไม่เหลือ ลองจัดสรรเงินตั้งแต่วันที่รับรายได้ โดยกันรายจ่ายจำเป็น เงินฉุกเฉิน หนี้ และเงินระยะยาวให้เหมาะกับชีวิตของตัวเอง
บรรณาธิการ
ตรวจทานเนื้อหาและแหล่งอ้างอิงล่าสุดเมื่อ
สรุปสั้น (Key Takeaways)
- การรอ "ออมเงินที่เหลือ" ตอนปลายเดือนอาจทำให้บางคนไม่มีเงินเหลือออม หลักการ "จ่ายให้ตัวเองก่อน" (Pay Yourself First) ช่วยจัดสรรเงินออมทันทีที่ได้รับรายได้ โดยต้องคำนึงถึงรายจ่ายจำเป็นและหนี้ด้วย
- งานวิจัยของ Richard Thaler และ Shlomo Benartzi (ตีพิมพ์ใน Journal of Political Economy ปี 2004) เรื่อง "Save More Tomorrow" พบว่าในโปรแกรมออมเพื่อเกษียณของพนักงานสหรัฐฯ ที่ศึกษา อัตราการออมเฉลี่ยของผู้เข้าร่วมเพิ่มจาก 3.5% เป็น 13.6% ภายใน 40 เดือน ผลนี้สนับสนุนการตัดสินใจล่วงหน้าและการเพิ่มออมอัตโนมัติในบริบทดังกล่าว
- การออมมีทั้งมิติพฤติกรรมและข้อจำกัดด้านรายได้ ระบบอัตโนมัติช่วยลดการตัดสินใจซ้ำ แต่ไม่สามารถชดเชยรายได้ที่ไม่พอกับรายจ่ายจำเป็นได้ทั้งหมด
- ดอกเบี้ยทบต้นทำให้ผลตอบแทนที่ได้รับถูกนำไปสร้างผลตอบแทนต่อ แต่ผลลัพธ์ขึ้นกับเงินที่ใส่ เวลา อัตราผลตอบแทน ค่าธรรมเนียม ภาษี และความเสี่ยง ไม่ใช่เวลาเพียงอย่างเดียว
- ธนาคารแห่งประเทศไทยใช้ 3–6 เท่าของ รายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน เป็นแนวทางเงินฉุกเฉิน ไม่ใช่ 3–6 เท่าของรายได้ และผู้มีรายได้ผันผวนอาจต้องเผื่อมากกว่าผู้มีรายได้มั่นคง
- ระบบ อยู่–กัน–ลด–โต ช่วยป้องกันไม่ให้การรีบลงทุนเกิดก่อนมีสภาพคล่องหรือปล่อยหนี้ดอกเบี้ยสูงไว้โดยไม่พิจารณา
คำชี้แจง
เนื้อหานี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปด้านการเงินเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุนหรือคำแนะนำทางการเงินเฉพาะบุคคล การลงทุนมีความเสี่ยง ผู้อ่านควรศึกษาข้อมูลเพิ่มเติมและปรึกษาผู้เชี่ยวชาญด้านการเงินที่ได้รับใบอนุญาตก่อนตัดสินใจลงทุนหรือทำธุรกรรมทางการเงินใดๆ
วันที่เงินเดือนเข้า เราอาจรีบจ่ายค่าเช่า โอนให้ครอบครัว จ่ายบัตร และเคลียร์ของที่ค้างไว้ พอถึงปลายเดือนเงินออมจึงเหลือเท่าที่บังเอิญไม่ได้ใช้ แต่คำแนะนำว่า "หัก 20% ทันที" ก็อาจใช้ไม่ได้กับไรเดอร์ ฟรีแลนซ์ หรือร้านเล็กที่รายได้แต่ละเดือนไม่เท่ากัน รวมถึงคนที่ยังมีหนี้ดอกเบี้ยสูง
หัวใจของ Pay Yourself First จึงไม่ใช่เปอร์เซ็นต์วิเศษ แต่คือการให้งานกับเงินทันทีที่รับมา แทนที่จะยึดตัวเลข 20% เป็นกฎตายตัวทั้งที่รายได้แต่ละคนไม่เหมือนกัน ลองรื้อหลักการนี้ใหม่แล้วประกอบเป็น ระบบ 4 ซอง—อยู่, กัน, ลด, โต เพื่อแยกค่าใช้ชีวิต เงินฉุกเฉิน การลดหนี้ และเงินระยะยาว โดยปรับสัดส่วนให้เข้ากับชีวิตจริง
ทำไม "ออมเงินที่เหลือ" ถึงไม่ได้ผล
วิธีออมเงินแบบหนึ่งคือใช้จ่ายไปตามปกติทั้งเดือน แล้วค่อยดูว่าเหลือเงินเท่าไหร่ค่อยออม หากรายจ่ายเกือบเท่ารายได้ วิธีนี้อาจทำให้ปลายเดือนแทบไม่มีอะไรเหลือให้ออม
ประเด็นสำคัญคือ นี่ไม่ใช่ปัญหาความมีวินัยเพียงอย่างเดียว ลำดับการตัดสินใจก็มีส่วน เพราะเงินที่ไม่มีหน้าที่ชัดเจนอาจถูกใช้ไปกับสิ่งที่เข้ามาก่อน อย่างไรก็ตาม หากรายได้ต่ำกว่ารายจ่ายจำเป็นจริง การสลับลำดับอย่างเดียวจะไม่สร้างเงินส่วนเกินขึ้นมา ต้องแก้ทั้งรายจ่าย ภาระหนี้ รายได้ หรือขอความช่วยเหลือควบคู่กัน
Pay Yourself First: หลักการที่พลิกลำดับการจ่ายเงิน
หลักการ "จ่ายให้ตัวเองก่อน" (Pay Yourself First) แก้ปัญหานี้ด้วยการพลิกลำดับ แทนที่จะออมเงินที่เหลือหลังใช้จ่าย ให้หักเงินสำหรับออม/ลงทุนออกไปทันทีที่ได้รับรายได้ ก่อนจะใช้จ่ายสิ่งอื่นใดเลย แล้วใช้ชีวิตด้วยเงินส่วนที่เหลือ
จุดสำคัญคือหลักการนี้ใช้กลไกเชิงพฤติกรรมช่วยลดภาระการตัดสินใจ เช่น ตั้งโอนอัตโนมัติไปบัญชีแยกเมื่อเงินเดือนเข้า แต่ระบบไม่ได้ตัดเรื่องวินัยหรือข้อจำกัดชีวิตออกทั้งหมด จำนวนเงินต้องไม่ทำให้บัญชีรายจ่ายขาดจนต้องกู้กลับมาใช้ และผู้มีรายได้หลายรอบอาจเหมาะกับการแบ่งเป็นเปอร์เซ็นต์ทุกครั้งที่รับเงินมากกว่าตั้งวันโอนตายตัว
งานวิจัย Save More Tomorrow: ผลของการเพิ่มออมอัตโนมัติ
หลักฐานเชิงประจักษ์ที่หนักแน่นที่สุดเรื่องนี้มาจากงานวิจัยของ Richard Thaler และ Shlomo Benartzi ที่ตีพิมพ์ใน Journal of Political Economy ปี 2004 ชื่อ "Save More Tomorrow" (SMarT) โดยออกแบบโปรแกรมให้พนักงานตกลงล่วงหน้าว่า จะนำเงินขึ้นเงินเดือนในอนาคตส่วนหนึ่งไปเข้าบัญชีออมเพื่อเกษียณโดยอัตโนมัติ
ผลลัพธ์ในสถานที่ทำงานที่ศึกษาชัดเจน: ผู้ได้รับข้อเสนอ 78% เข้าร่วม และ 80% ของผู้เข้าร่วมยังอยู่ในโปรแกรมผ่านการขึ้นเงินเดือนรอบที่สี่ อัตราการออมเฉลี่ยเพิ่มจาก 3.5% เป็น 13.6% ของรายได้ใน 40 เดือน ผลนี้สนับสนุนพลังของการตัดสินใจล่วงหน้าและการเพิ่มออมอัตโนมัติ แต่ไม่ควรแปลว่าอัตราเดียวกันจะเกิดกับทุกคน เพราะโปรแกรมอยู่ในระบบออมเกษียณของพนักงานสหรัฐฯ และผูกกับการขึ้นเงินเดือน ไม่ใช่การโอนเงินแบบใดก็ได้ในทุกบริบท
ดอกเบี้ยทบต้น: ทำไมเริ่มเร็วถึงสำคัญกว่าที่คิด
เมื่อมีเงินออมแล้ว หลักการที่ทำให้เงินเติบโตในระยะยาวคือดอกเบี้ยทบต้น (Compound Interest) ซึ่งต่างจากดอกเบี้ยแบบปกติ (simple interest) ตรงที่ดอกเบี้ยที่ได้รับในแต่ละรอบจะถูกนำไปรวมเป็นเงินต้นสำหรับคิดดอกเบี้ยในรอบถัดไปด้วย ทำให้เงินเติบโตแบบทวีคูณ ไม่ใช่เชิงเส้นตรง
เวลาเปิดโอกาสให้เกิดการทบต้นหลายรอบ แต่จำนวนเงิน อัตราผลตอบแทน และต้นทุนก็สำคัญเช่นกัน คนเริ่มช้าที่ยอมออมมากกว่าอาจมีเงินปลายทางมากกว่าคนเริ่มเร็วแต่หยุดออม จึงไม่ควรใช้คำขวัญ "เริ่มเร็วกว่าสำคัญกว่าจำนวนเงิน" เป็นกฎตายตัว สำหรับเงินลงทุน ผลตอบแทนยังผันผวนและอาจขาดทุนได้ ต่างจากตัวอย่างดอกเบี้ยคงที่ในเครื่องคำนวณ
ระบบ 4 ซอง: อยู่–กัน–ลด–โต
เพื่อให้ "ออมก่อนใช้" ไม่กลายเป็นสูตรที่มองข้ามปากท้อง เราสังเคราะห์เป็น ระบบ 4 ซอง—อยู่, กัน, ลด, โต ซองอาจเป็นบัญชีจริงหรือเพียงหมวดในบันทึกก็ได้ กรอบนี้เป็นเครื่องมือประยุกต์ของบทความ ไม่ใช่คำแนะนำเฉพาะบุคคลหรือสัดส่วนที่ผ่านการทดสอบสำหรับทุกครัวเรือน
1. อยู่ — กันรายจ่ายจำเป็นและภาระขั้นต่ำ
รวมค่าอาหาร ที่อยู่อาศัย เดินทาง ยา ค่าเลี้ยงดู และยอดหนี้ที่ต้องชำระขั้นต่ำก่อน เป้าหมายคือรู้ "พื้นชีวิต" ของหนึ่งเดือน ไม่ใช่ตัดจนตัวเลขสวยแต่ทำจริงไม่ได้
2. กัน — สร้างเงินฉุกเฉินที่หยิบใช้ได้
ถ้ายังไม่มีเลย อาจเริ่มเป้าหมายหนึ่งเดือนก่อน แล้วค่อยขยับไป 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ตามแนวทาง ธปท. เงินก้อนนี้ควรแยกจากบัญชีใช้จ่ายและมีสภาพคล่อง ไม่ควรต้องขายสินทรัพย์เสี่ยงในวันที่จำเป็น
3. ลด — จัดการหนี้โดยดูต้นทุนจริง
จ่ายขั้นต่ำทุกก้อนให้ตรงเวลา แล้วพิจารณาเร่งหนี้ดอกเบี้ยหรือค่าธรรมเนียมสูงตามเงื่อนไขของตน หากเริ่มจ่ายไม่ไหว ควรติดต่อเจ้าหนี้หรือช่องทางช่วยเหลือก่อนผิดนัด ไม่ควรนำเงินทั้งหมดไปลงทุนโดยหวังผลตอบแทนชนะดอกเบี้ยหนี้แน่นอน
4. โต — ออมและลงทุนตามเวลาและความเสี่ยงที่รับได้
เงินเป้าหมายระยะสั้นกับเงินเกษียณไม่จำเป็นต้องอยู่ที่เดียวกัน ตั้งโอนอัตโนมัติได้เมื่อกระแสเงินสดรองรับ และเพิ่มสัดส่วนเมื่อรายได้ดีขึ้นโดยไม่ต้องยึด 10% หรือ 20% เป็นมาตรฐานคุณค่าของตัวเอง
ลำดับนี้ไม่แข็งตายตัว บางคนต้องสร้างเงินกันชนเล็กๆ พร้อมลดหนี้ไปด้วย หรือได้รับเงินสมทบจากนายจ้างที่ควรพิจารณาเฉพาะกรณี สิ่งสำคัญคือเห็นการแลกเปลี่ยน ไม่ใช่ใช้คำว่า Pay Yourself First เพื่อข้ามรายละเอียด
กรณีจำลอง: ฟรีแลนซ์ที่เงินไม่ได้เข้าวันเดียวกัน
ลองนึกถึง "เจ" ช่างภาพฟรีแลนซ์ที่บางเดือนได้รับเงินสามก้อน บางเดือนลูกค้าจ่ายช้า การตั้งโอนวันที่ 25 จึงล้มเหลวบ่อย เขาเปลี่ยนเป็นแบ่งเงินทุกครั้งที่ยอดเข้า โดยคำนวณ ซองอยู่ จากรายจ่ายจำเป็นและค่างวดขั้นต่ำ, เติม ซองกัน จนถึงเป้าหมายย่อยหนึ่งเดือน, ส่งส่วนหนึ่งไป ซองลด สำหรับหนี้ต้นทุนสูง และให้ ซองโต เพิ่มเฉพาะเดือนที่รายได้เกินฐาน
เจยังต้องปรับสัดส่วนเมื่อรายได้เปลี่ยน และระบบนี้ไม่ได้แก้ลูกค้าจ่ายช้าหรือรายได้ไม่พอโดยอัตโนมัติ แต่มันทำให้เงินก้อนใหญ่ไม่ถูกมองว่าเป็นเงินใช้ได้ทั้งหมด กรณีนี้เป็น สถานการณ์จำลองเพื่อสาธิตวิธีคิด ไม่ใช่แผนการเงินเฉพาะบุคคล
ลองเอาไปปรับใช้ดู
เริ่มจากรายการเดินบัญชีหนึ่งเดือน แล้วทำสามขั้นตอน:
1. รวมเฉพาะรายจ่ายจำเป็นและภาระผ่อนหนี้ เพื่อหาฐานของซองอยู่และเป้าหมายซองกัน 2. ตั้งเป้าหมายย่อยที่ไม่ทำให้ต้องกู้กลับมาใช้ เช่น เงินฉุกเฉินหนึ่งสัปดาห์หรือหนึ่งเดือน ก่อนมองเป้าหมาย 3–6 เดือน 3. เลือกกลไกตามรายได้: เงินเดือนประจำใช้โอนอัตโนมัติหลังเงินเข้า ส่วนรายได้ผันผวนใช้เปอร์เซ็นต์ทุกยอดที่รับ พร้อมกำหนดขั้นต่ำเงินสดในบัญชีจ่าย
ทบทวนหลังสองเดือน หากต้องดึงเงินออมกลับมาใช้จ่ายประจำทุกครั้ง ให้ลดยอดโอนและกลับไปดูรายจ่ายหรือรายได้ก่อน ระบบที่ยั่งยืนควรลดโอกาสก่อหนี้ใหม่ ไม่ใช่สร้างภาพว่าออมได้แล้วต้องรูดบัตรมาปิดช่องว่าง
คำถามที่พบบ่อย
- ถ้ารายได้น้อยจนออม 10-20% ไม่ไหว ควรทำอย่างไร?
- ไม่จำเป็นต้องฝืนตัวเลข 10–20% เริ่มจากยอดที่ไม่ทำให้ค่าใช้จ่ายจำเป็นขาดหรือเกิดหนี้ใหม่ หากยังไม่มีส่วนเกิน การทำบัญชีเพื่อเห็นช่องว่าง ติดต่อเจ้าหนี้ก่อนผิดนัด และหาช่องทางเพิ่มรายได้หรือความช่วยเหลือ อาจสำคัญกว่าการตั้งโอนอัตโนมัติ
- เงินสำรองฉุกเฉินกับเงินลงทุนควรแยกบัญชีกันหรือไม่?
- ควรแยกครับ เงินสำรองฉุกเฉินควรอยู่ในรูปแบบที่เบิกถอนได้เร็วและความเสี่ยงต่ำ (เช่น บัญชีออมทรัพย์) ในขณะที่เงินลงทุนระยะยาวสามารถรับความเสี่ยงและความผันผวนได้มากกว่าเพื่อผลตอบแทนที่สูงกว่า
- ดอกเบี้ยทบต้นมีผลชัดเจนก็ต่อเมื่อมีเงินก้อนใหญ่แล้วเท่านั้นใช่ไหม?
- ไม่ใช่ครับ หลักการนี้ยิ่งเห็นผลชัดเมื่อ "เวลา" ยาวนานพอ แม้เริ่มจากเงินก้อนเล็ก การออมสม่ำเสมอตั้งแต่เนิ่นๆ จึงสำคัญกว่าการรอให้มีเงินก้อนใหญ่ก่อนค่อยเริ่มออม
แหล่งอ้างอิง
- ตีพิมพ์ที่ University of Chicago Press
- ธนาคารแห่งประเทศไทย — การออม: แยกเงินใช้จ่าย เงินฉุกเฉิน และเงินระยะยาว
- ธนาคารแห่งประเทศไทย — แบบตรวจสุขภาพการเงินและแนวทางเงินฉุกเฉิน 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้
- ตลาดหลักทรัพย์แห่งประเทศไทย — การวางแผนการเงินสำหรับอาชีพอิสระ
- PNC Insights — What Does It Mean to Pay Yourself First?
- H&R Block — Benefits of Compound Interest: How Savings Grow Over Time
บทความที่เกี่ยวข้อง
รายได้กับความสุขมีเพดานที่ $75,000 จริงไหม: งานปี 2021–2023 พบรูปแบบต่างกันตามระดับความสุข
การวิเคราะห์ร่วมปี 2023 พบว่าความสัมพันธ์ระหว่างรายได้กับความสุขต่างกันตามระดับคะแนนความสุข ไม่พบเพดานรายได้เดียวที่ใช้ได้กับทุกคน
แจกเงินฟรี $1,000 ทุกเดือนนาน 3 ปี ไม่มีเงื่อนไขใดๆ งานทดลองที่ใหญ่ที่สุดในสหรัฐฯ พบคนทำงานน้อยลง 4.2 จุด ไม่ใช่ลุกขึ้นมาทำธุรกิจอย่างที่หลายคนหวัง
การทดลองเงินโอนรายเดือน 1,000 ดอลลาร์นาน 3 ปีในผู้ใหญ่รายได้น้อยสองรัฐของสหรัฐฯ พบว่าการมีส่วนร่วมในตลาดแรงงานลดลง 4.2 จุดเปอร์เซ็นต์และรายได้ที่ไม่รวมเงินโอนลดลงราว 1,900 ดอลลาร์ต่อปี ขณะที่ความเครียดและความมั่นคงทางอาหารดีขึ้นในช่วงแรก แต่ผลไม่คงอยู่ตลอดการศึกษา
รายได้กับการศึกษา อะไรสำคัญกว่ากันสำหรับ "ความสุข" และ "สุขภาพ" งานวิจัยจากคนกว่า 71,000 คนให้คำตอบที่ไม่เหมือนที่คิด
ข้อมูลกว่า 71,000 คนพบความสัมพันธ์ของการศึกษากับสุขภาพและรายได้กับความเป็นอยู่ที่ดี งานแจกเงินสดให้หลักฐานจากการทดลอง ส่วนข้อเสนอเงินช่วยเหลือเยอรมนียังไม่ได้วัดผลสุขภาพ
งานวิจัยยักษ์วิเคราะห์คนกว่า 160,000 คนพบ "คอร์สการเงิน" ได้ผลจริง แต่ผลที่ได้เล็กกว่าที่คนส่วนใหญ่คิดไว้มาก
งานวิเคราะห์การทดลองแบบสุ่ม 76 ชิ้นในคนกว่า 160,000 คนยืนยันว่าคอร์สให้ความรู้ทางการเงินมีผลเชิงสาเหตุจริงทั้งต่อความรู้และพฤติกรรม แต่ผลต่อพฤติกรรมโดยเฉลี่ยเล็กกว่าผลต่อความรู้ในงานทบทวนการศึกษาในโรงเรียน และแม้จะจางลงหลังเรียนจบหลายปี ก็ยังช่วยลดการค้างชำระหนี้ได้บางส่วน