
Endowment Effect: ทำไมของที่เราเป็นเจ้าของ ถึงดูมีค่ามากกว่าของชิ้นเดียวกันที่ยังไม่ได้เป็นเจ้าของ
การเป็นเจ้าของสัมพันธ์กับราคาที่อยากขายสูงกว่าราคาที่อยากซื้อ งานทดลองและการศึกษาในตลาดที่อยู่อาศัยช่วยอธิบายผลนี้ พร้อมข้อจำกัดของแต่ละวิธี
บรรณาธิการ
ตรวจทานเนื้อหาและแหล่งอ้างอิงล่าสุดเมื่อ
สรุปสั้น (Key Takeaways)
- Thaler (1980, *Journal of Economic Behavior & Organization*) เป็นผู้บัญญัติศัพท์ "endowment effect" ครั้งแรก โดยอธิบายว่าความเป็นเจ้าของทำให้คนประเมินมูลค่าสิ่งของสูงกว่าความเป็นจริง ขัดกับสมมติฐานของทฤษฎีเศรษฐศาสตร์ดั้งเดิม
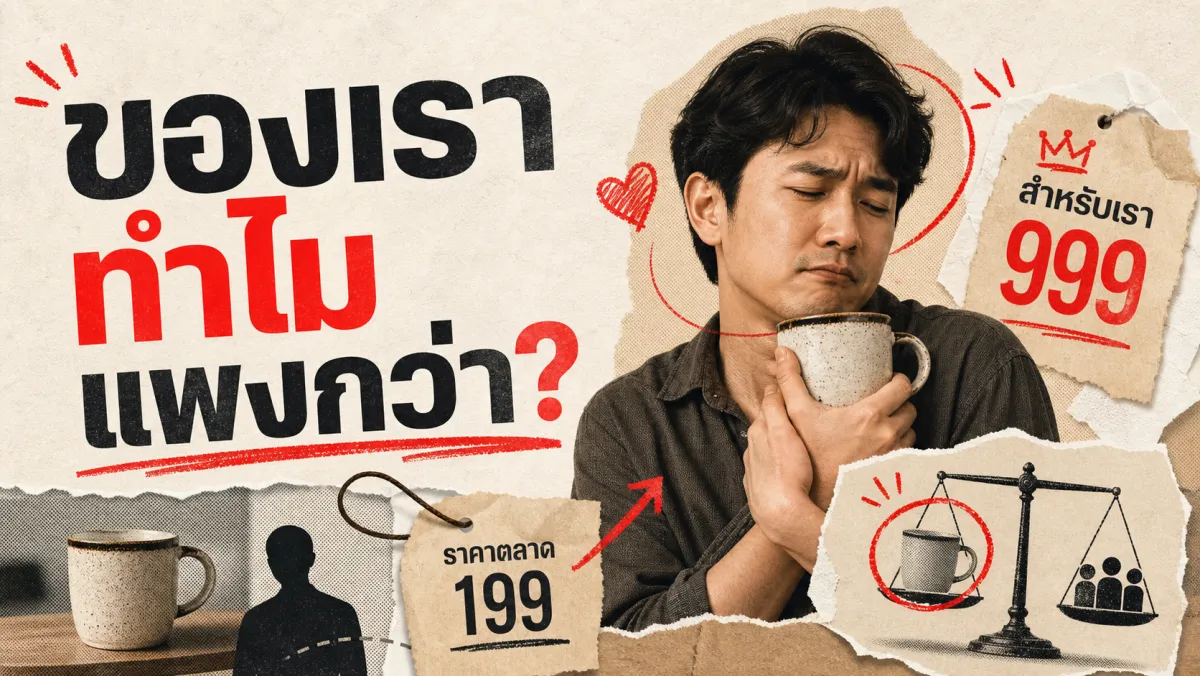
- Kahneman, Knetsch, & Thaler (1990, *Journal of Political Economy*) ทดลองแจกมัคคัพให้ผู้เข้าร่วมครึ่งหนึ่งแบบสุ่ม แล้วให้อีกกลุ่มเสนอราคาซื้อ พบว่าราคาที่เจ้าของมัคคัพเรียกร้องเพื่อขาย สูงกว่าราคาที่คนอื่นยินดีจ่ายมากกว่าสองเท่า
- List (2003, *Quarterly Journal of Economics*) พบความสัมพันธ์ระหว่างประสบการณ์ซื้อขายกับช่องว่างการประเมินมูลค่าที่ลดลงในตลาดของสะสม; งานทดลองปี 2011 ของเขาทดสอบผลของประสบการณ์ที่สร้างขึ้นโดยตรงเพิ่มเติม
- Morewedge & Giblin (2015, *Trends in Cognitive Sciences*) ทบทวนหลายคำอธิบาย และเสนอว่ากรอบทางความคิดที่ทำให้ผู้ซื้อกับผู้ขายนึกถึงข้อมูลคนละด้านอาจอธิบายผลหลายแบบได้ ไม่ได้สรุปว่าความผูกพันกับตัวตนเป็นสาเหตุหลักที่พิสูจน์แล้ว
- Tomal (2024, *Real Estate Management and Valuation*) ใช้การจำลองธุรกรรมบ้านในโปแลนด์ พบช่องว่างราคาที่ผู้ขายยินดีรับกับผู้ซื้อยินดีจ่ายลดจาก 7.01% เหลือ 2.48% หลังแสดงข้อมูลตลาด; ไม่ได้ติดตามการขายบ้านจริง
- กรอบ อ้าง–สลับ–ถาม–ฝึก สังเคราะห์งานวิจัยทั้งหมดเป็นขั้นตอนตั้งราคาขายทรัพย์สินของตัวเองให้ใกล้เคียงมูลค่าตลาดจริงมากขึ้น
คำชี้แจง
เนื้อหานี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปด้านการเงินเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุนหรือคำแนะนำทางการเงินเฉพาะบุคคล การลงทุนมีความเสี่ยง ผู้อ่านควรศึกษาข้อมูลเพิ่มเติมและปรึกษาผู้เชี่ยวชาญด้านการเงินที่ได้รับใบอนุญาตก่อนตัดสินใจลงทุนหรือทำธุรกรรมทางการเงินใดๆ
เพื่อนคนหนึ่งพยายามขายนาฬิกาเรือนโปรดในราคาสูงกว่าตลาดอยู่หลายเดือนโดยไม่มีคนซื้อ ทั้งที่รุ่นเดียวกันมือสองในตลาดขายกันถูกกว่ามาก พอถามว่าทำไมไม่ยอมลดราคา คำตอบที่ได้คือ "มันมีค่ากับเรามากกว่านั้น" ปรากฏการณ์แบบนี้เรียกว่า "endowment effect" ซึ่งนักเศรษฐศาสตร์พฤติกรรม Richard Thaler อธิบายไว้ว่า มนุษย์มักเรียกร้องเงินเพื่อ "ขาย" สิ่งที่ตัวเองเป็นเจ้าของอยู่แล้ว มากกว่าที่ตัวเองยินดีจะ "จ่าย" เพื่อซื้อสิ่งเดียวกันนั้นมาครอบครอง ทั้งที่มูลค่าที่แท้จริงของสิ่งนั้นไม่ได้เปลี่ยนแปลงไปเลย
จุดกำเนิด: Thaler กับคำว่า "endowment effect"
Richard Thaler บัญญัติศัพท์ "endowment effect" ครั้งแรกในบทความชื่อ "Toward a Positive Theory of Consumer Choice" ตีพิมพ์ใน *Journal of Economic Behavior & Organization* ปี 1980 (เล่ม 1 หน้า 39-60) โดยเสนอว่าพฤติกรรมผู้บริโภคจริงมักขัดกับสมมติฐานของทฤษฎีเศรษฐศาสตร์ดั้งเดิมหลายจุด หนึ่งในนั้นคือแนวโน้มที่คนจะ "เรียกร้องเงินมากกว่า" เพื่อสละสิ่งที่ตัวเองเป็นเจ้าของอยู่แล้ว เมื่อเทียบกับเงินที่ตัวเองยินดีจ่ายเพื่อให้ได้มาซึ่งสิ่งเดียวกันนั้น
Thaler อ้างอิงแนวคิด prospect theory ของ Daniel Kahneman และ Amos Tversky มาอธิบายปรากฏการณ์นี้ โดยเสนอว่าความรู้สึก "สูญเสีย" สิ่งที่ตัวเองมีอยู่แล้ว มีน้ำหนักทางจิตใจมากกว่าความรู้สึก "ได้มา" ในปริมาณเท่ากัน (loss aversion) ทำให้การขายสิ่งที่ตัวเองเป็นเจ้าของรู้สึกเหมือนการสูญเสีย จึงต้องการค่าตอบแทนที่สูงกว่าปกติเพื่อชดเชยความรู้สึกนั้น
การทดลองคลาสสิก: มัคคัพที่แจกแบบสุ่ม
Daniel Kahneman, Jack Knetsch, และ Richard Thaler ทดสอบแนวคิดนี้อย่างเป็นระบบในงานวิจัยชื่อ "Experimental Tests of the Endowment Effect and the Coase Theorem" ตีพิมพ์ใน *Journal of Political Economy* ปี 1990 (เล่ม 98 ฉบับ 6 หน้า 1325-1348) โดยแจกมัคคัพมหาวิทยาลัยให้ผู้เข้าร่วมครึ่งหนึ่งแบบสุ่ม แล้วเปิดตลาดให้ผู้ที่ได้รับมัคคัพ ("ผู้ขาย") กับผู้ที่ไม่ได้รับ ("ผู้ซื้อ") ทำการซื้อขายกันจริง
ผลลัพธ์คือ ราคาขั้นต่ำที่ผู้ขายยินดีขาย (willingness to accept) สูงกว่าราคาสูงสุดที่ผู้ซื้อยินดีจ่าย (willingness to pay) มากกว่าสองเท่าอย่างสม่ำเสมอ ทั้งที่มัคคัพเหล่านั้นถูกแจกแบบสุ่มล้วนๆ ไม่มีเหตุผลใดที่ผู้ขายควรให้คุณค่ากับมันมากกว่าผู้ซื้อ ที่สำคัญคือ ช่องว่างนี้ยังคงอยู่แม้จะให้ผู้เข้าร่วมทำการซื้อขายซ้ำหลายรอบเพื่อให้มีโอกาสเรียนรู้จากตลาดก็ตาม งานวิจัยนี้กลายเป็นหลักฐานเชิงทดลองที่หนักแน่นที่สุดของ endowment effect และท้าทายทฤษฎีบทของ Coase ที่เชื่อว่าการซื้อขายในตลาดเสรีจะนำไปสู่การจัดสรรทรัพยากรอย่างมีประสิทธิภาพเสมอ
เมื่อมีประสบการณ์ในตลาดมากขึ้น ผลนี้จะลดลงไหม
John List นักเศรษฐศาสตร์แห่งมหาวิทยาลัยชิคาโก ตั้งคำถามสำคัญในงานวิจัยชื่อ "Does Market Experience Eliminate Market Anomalies?" ตีพิมพ์ใน *Quarterly Journal of Economics* ปี 2003 (เล่ม 118 ฉบับ 1 หน้า 41-71) โดยศึกษาพฤติกรรมจริงของนักซื้อขายการ์ดกีฬาและของสะสมในงานแสดงสินค้า ซึ่งมีทั้งมือใหม่และนักซื้อขายที่มีประสบการณ์สูงปะปนกัน
ผลลัพธ์คือ นักซื้อขายที่มีประสบการณ์ในตลาดมากกว่า แสดง endowment effect น้อยกว่านักซื้อขายมือใหม่อย่างชัดเจน พฤติกรรมของกลุ่มที่มีประสบการณ์สูงเข้าใกล้การคาดการณ์ของทฤษฎีเศรษฐศาสตร์ดั้งเดิมมากกว่า ผลปี 2003 เป็นความสัมพันธ์ระหว่างประสบการณ์กับพฤติกรรม จึงยังแยกผลของการเรียนรู้จากความแตกต่างเดิมระหว่างคนที่อยู่ในตลาดนานกับคนใหม่ไม่ได้ งานทดลองภาคสนามปี 2011 ของ List ที่สร้างประสบการณ์ซื้อขายเพิ่มเติมช่วยสนับสนุนบทบาทของการเรียนรู้ในบริบทของสะสมที่ศึกษา
กลไกเบื้องหลัง: ทำไมความเป็นเจ้าของถึงบิดเบือนมูลค่า
Carey Morewedge และ Colleen Giblin ทบทวนคำอธิบายเชิงกลไกทั้งหมดที่มีอยู่ในงานชื่อ "Explanations of the Endowment Effect: An Integrative Review" ตีพิมพ์ใน *Trends in Cognitive Sciences* ปี 2015 (เล่ม 19 ฉบับ 6 หน้า 339-348) โดยรวบรวมทฤษฎีย่อยหลายสาย ทั้งมุมมองเชิงวิวัฒนาการ ทฤษฎีราคาอ้างอิง (reference-price) ทฤษฎีการประมวลผลข้อมูลแบบมีอคติ (biased processing) และทฤษฎีความเป็นเจ้าของ (ownership theories)
บททบทวนนี้เสนอว่ากรอบทางความคิดของผู้ซื้อกับผู้ขายทำให้แต่ละฝ่ายเข้าถึงข้อมูลเกี่ยวกับสินค้าไม่เหมือนกัน จนอาจอธิบายผลหลายรูปแบบได้ ผู้เขียนพิจารณาทั้ง loss aversion, ราคาอ้างอิง, การประมวลผลข้อมูล และความเป็นเจ้าของ แต่ไม่ได้พิสูจน์ว่าความเชื่อมโยงกับตัวตนเป็นกลไกหลักเพียงอย่างเดียว
การทดลองสถานการณ์ที่อยู่อาศัย
Mateusz Tomal ศึกษาเรื่องนี้ในงานชื่อ "How to Weaken the Endowment Effect in the Housing Market? The Role of Behavioral Interventions" ตีพิมพ์ใน *Real Estate Management and Valuation* ปี 2024 (เล่ม 32 ฉบับ 4 หน้า 96-104) โดยสุ่มผู้เข้าร่วมให้รับบทผู้ซื้อหรือผู้ขายใน ธุรกรรมบ้านสมมติ ในโปแลนด์ แล้ววัดช่องว่างระหว่างราคาขั้นต่ำที่ฝ่ายผู้ขายยินดีรับกับราคาสูงสุดที่ฝ่ายผู้ซื้อยินดีจ่าย (WTA-WTP gap) ก่อนและหลังแสดงข้อมูลราคาตลาดพร้อมภาพประกอบ
ช่องว่างในสถานการณ์จำลองลดจาก 7.01% เหลือ 2.48% หลังได้รับข้อมูล แต่ยังไม่หายไปทั้งหมด ผลนี้ชี้ว่าข้อมูลตลาดอาจช่วยปรับการประเมินราคาในบริบทที่ศึกษา ยังบอกไม่ได้ว่าผู้ขายบ้านจริงจะตั้งราคาหรือขายได้ต่างไปเท่าใด
กรอบอ้าง–สลับ–ถาม–ฝึก
Endowment effect เป็นอคติที่ทรงพลัง แต่พอต้องตั้งราคาขายทรัพย์สินของตัวเองจริง หลายคนไม่รู้จะเริ่มลดอคตินี้ยังไง เราสังเคราะห์เป็นลำดับขั้นตอนเดียว อ้าง–สลับ–ถาม–ฝึก ที่ร้อยงานวิจัยของ Kahneman, Knetsch & Thaler, List และ Tomal เข้าด้วยกันเป็นกระบวนการที่ทำซ้ำได้ กรอบนี้เป็นเครื่องมือประยุกต์ของบทความ ไม่ใช่แบบจำลองที่ผ่านการทดสอบทางวิชาการแยกต่างหาก
1. อ้าง — อ้างอิงราคาตลาดจริงก่อนตั้งราคา
ในการทดลองจำลองของ Tomal (2024) การเห็นข้อมูลราคาตลาดสัมพันธ์กับช่องว่างระหว่างราคาที่ผู้ซื้อและผู้ขายระบุที่แคบลง ยังไม่ใช่ผลต่อราคาขายจริง
2. สลับ — สลับมุมมองมาเป็นผู้ซื้อ
ถามตัวเองว่า "ถ้ายังไม่มีสิ่งนี้ วันนี้จะยอมจ่ายเงินซื้อมันในราคานี้ไหม" ตามหลักการที่ Kahneman, Knetsch & Thaler (1990) ค้นพบว่าราคาที่คนยินดีขายมักสูงกว่าราคาที่คนคนเดียวกันยินดีจ่ายเพื่อซื้อสิ่งเดียวกันคืนมา
3. ถาม — ถามความเห็นบุคคลที่สามที่ไม่มีความเป็นเจ้าของ
การขอความเห็นจากคนที่ไม่เกี่ยวข้องอาจเพิ่มข้อมูลประกอบราคา แต่ Morewedge & Giblin (2015) ไม่ได้ทดลองว่าวิธีนี้ทำให้ตั้งราคาแม่นขึ้น
4. ฝึก — ฝึกสะสมประสบการณ์ในตลาดเพื่อลดอคตินี้ในระยะยาว
List (2003) พบช่องว่างการประเมินมูลค่าที่เล็กกว่าในกลุ่มผู้ค้าของสะสมที่มีประสบการณ์มากกว่า และงานทดลองปี 2011 สนับสนุนผลของประสบการณ์ในตลาดลักษณะนี้ แต่ไม่ยืนยันว่าฝึกขายสินทรัพย์ชนิดใดก็ได้จะให้ผลเดียวกัน
ลำดับนี้ใช้ได้ตั้งแต่การขายของมือสองชิ้นเล็กไปจนถึงการตัดสินใจขายบ้านหรือสินทรัพย์ใหญ่ ยิ่งมูลค่าสูงยิ่งควรทำครบทั้งสี่ขั้น
กรณีจำลอง: เจ้าของรถที่ตั้งราคาขายสูงกว่าตลาดมาสามเดือน
ลองนึกถึง "เอก" ที่พยายามขายรถคันเก่าที่ใช้มาห้าปี ตั้งราคาไว้สูงกว่าที่เว็บประกาศขายรถมือสองทั่วไปตั้งราคากันมาสามเดือนแล้ว แต่ยังไม่มีใครติดต่อมาซื้อเลย
เอกลองใช้กรอบนี้ทบทวนใหม่ เขา อ้าง เข้าไปเช็กราคารถรุ่นเดียวกันปีเดียวกันในเว็บซื้อขายรถมือสองหลายเว็บ พบว่าราคาที่ตัวเองตั้งไว้สูงกว่าค่าเฉลี่ยตลาดพอสมควร จากนั้น สลับ เขาลองถามตัวเองตรงๆ ว่าถ้าเจอรถคันนี้ประกาศขายในราคาที่ตัวเองตั้งไว้ เขาเองจะซื้อไหม คำตอบคือไม่ ต่อมา ถาม เขาให้เพื่อนที่ไม่เคยขับรถคันนี้เลยช่วยประเมินราคาที่เหมาะสมให้ ซึ่งได้ตัวเลขใกล้เคียงกับราคาตลาดมากกว่าที่เอกตั้งไว้เอง สุดท้าย ฝึก เอกตัดสินใจปรับราคาลงมาใกล้เคียงตลาด และบอกตัวเองว่าครั้งหน้าจะเช็กราคาตลาดตั้งแต่ต้นก่อนตั้งราคาขายเลย ไม่ปล่อยให้ความรู้สึกผูกพันกับรถคันเก่ามาบดบัง
หลังปรับราคาลง เอกขายรถได้ภายในสองสัปดาห์ กรณีนี้เป็น สถานการณ์จำลองเพื่อสาธิตวิธีคิด ไม่ใช่คนจริงหรือการซื้อขายจริง
ลองเอาไปปรับใช้ดู
1. ลองอ้างอิงราคาตลาดจริงก่อนตั้งราคาขายทรัพย์สินของตัวเองดูไหมครับ ตามหลักฐานของ Tomal (2024) การดูข้อมูลเปรียบเทียบราคาตลาดอย่างเป็นกลาง น่าจะช่วยลดอคติที่มาจากความรู้สึกเป็นเจ้าของได้ 2. ลองมองทรัพย์สินของตัวเองในมุมของ "ผู้ซื้อ" ก่อนตัดสินใจขายหรือลงทุนต่อ ลองถามตัวเองว่า "ถ้ายังไม่มีสิ่งนี้ วันนี้จะยอมจ่ายเงินซื้อมันในราคานี้ไหม" ตามหลักการที่ Kahneman, Knetsch, & Thaler (1990) ค้นพบ 3. อาจลองสะสมประสบการณ์ในตลาดก่อนตัดสินใจครั้งใหญ่ ตามหลักฐานของ List (2003) คนที่มีประสบการณ์ซื้อขายมากกว่ามักตัดสินใจใกล้เคียงมูลค่าตลาดจริงมากกว่า การฝึกซื้อขายในสเกลเล็กก่อนอาจช่วยลดอคตินี้ได้ 4. น่าจะดีถ้าระวังเป็นพิเศษกับพอร์ตการลงทุนที่ถือมานาน การถือสินทรัพย์มานานอาจทำให้ประเมินมูลค่าต่างจากผู้ซื้อ แต่หลักฐานที่ยกในบทความนี้ไม่ได้ทดสอบระยะเวลาถือครองพอร์ตลงทุนหรือจังหวะขายหุ้น 5. ลองให้บุคคลที่สามช่วยประเมินมูลค่าดูไหมครับ เนื่องจากกลไกส่วนหนึ่งตามที่ Morewedge & Giblin (2015) อธิบายคือความเชื่อมโยงระหว่างตัวตนกับสิ่งของที่เกิดขึ้นเฉพาะกับเจ้าของเอง คนนอกที่ไม่มีความเป็นเจ้าของจึงมักประเมินมูลค่าได้เป็นกลางกว่า
แหล่งอ้างอิง
บทความที่เกี่ยวข้อง
รายได้กับความสุขมีเพดานที่ $75,000 จริงไหม: งานปี 2021–2023 พบรูปแบบต่างกันตามระดับความสุข
การวิเคราะห์ร่วมปี 2023 พบว่าความสัมพันธ์ระหว่างรายได้กับความสุขต่างกันตามระดับคะแนนความสุข ไม่พบเพดานรายได้เดียวที่ใช้ได้กับทุกคน
แจกเงินฟรี $1,000 ทุกเดือนนาน 3 ปี ไม่มีเงื่อนไขใดๆ งานทดลองที่ใหญ่ที่สุดในสหรัฐฯ พบคนทำงานน้อยลง 4.2 จุด ไม่ใช่ลุกขึ้นมาทำธุรกิจอย่างที่หลายคนหวัง
การทดลองเงินโอนรายเดือน 1,000 ดอลลาร์นาน 3 ปีในผู้ใหญ่รายได้น้อยสองรัฐของสหรัฐฯ พบว่าการมีส่วนร่วมในตลาดแรงงานลดลง 4.2 จุดเปอร์เซ็นต์และรายได้ที่ไม่รวมเงินโอนลดลงราว 1,900 ดอลลาร์ต่อปี ขณะที่ความเครียดและความมั่นคงทางอาหารดีขึ้นในช่วงแรก แต่ผลไม่คงอยู่ตลอดการศึกษา
รายได้กับการศึกษา อะไรสำคัญกว่ากันสำหรับ "ความสุข" และ "สุขภาพ" งานวิจัยจากคนกว่า 71,000 คนให้คำตอบที่ไม่เหมือนที่คิด
ข้อมูลกว่า 71,000 คนพบความสัมพันธ์ของการศึกษากับสุขภาพและรายได้กับความเป็นอยู่ที่ดี งานแจกเงินสดให้หลักฐานจากการทดลอง ส่วนข้อเสนอเงินช่วยเหลือเยอรมนียังไม่ได้วัดผลสุขภาพ
งานวิจัยยักษ์วิเคราะห์คนกว่า 160,000 คนพบ "คอร์สการเงิน" ได้ผลจริง แต่ผลที่ได้เล็กกว่าที่คนส่วนใหญ่คิดไว้มาก
งานวิเคราะห์การทดลองแบบสุ่ม 76 ชิ้นในคนกว่า 160,000 คนยืนยันว่าคอร์สให้ความรู้ทางการเงินมีผลเชิงสาเหตุจริงทั้งต่อความรู้และพฤติกรรม แต่ผลต่อพฤติกรรมโดยเฉลี่ยเล็กกว่าผลต่อความรู้ในงานทบทวนการศึกษาในโรงเรียน และแม้จะจางลงหลังเรียนจบหลายปี ก็ยังช่วยลดการค้างชำระหนี้ได้บางส่วน