ข้ามไปยังเนื้อหาหลัก
แก่นชีวิต
TAG

#จิตวิทยาการเงิน

พบ 7 บทความที่แท็กนี้

เชื่อกันมา 13 ปีว่ามีความสุขเพิ่มไม่ได้อีกหลัง $75,000/ปี งานวิจัยปี 2021-2023 พบว่าเกือบทุกคนผิด ยกเว้นคนกลุ่ม 15-20% ที่ยังเจอเพดานจริง
การเงินส่วนบุคคล

เชื่อกันมา 13 ปีว่ามีความสุขเพิ่มไม่ได้อีกหลัง $75,000/ปี งานวิจัยปี 2021-2023 พบว่าเกือบทุกคนผิด ยกเว้นคนกลุ่ม 15-20% ที่ยังเจอเพดานจริง

ความเชื่อ 13 ปีที่ว่าเงินซื้อความสุขได้แค่ถึง $75,000/ปี ถูกงานวิเคราะห์ข้อมูลกว่า 1.7 ล้านครั้งหักล้างว่าความสุขส่วนใหญ่เพิ่มต่อเนื่องไม่มีเพดาน ยกเว้นคนกลุ่มที่ไม่มีความสุขที่สุดราว 15-20% ที่ความสุขหยุดนิ่งจริงที่ประมาณ $100,000/ปี

อ่าน 22 นาที
ยิ่งเงินตึงยิ่งไม่กล้าเปิดแอปธนาคารดู งานวิจัยชี้ว่าการหลบเลี่ยงนี้เป็นกับดักที่ทำให้สถานะการเงินแย่ลงไปอีก
การเงินส่วนบุคคล

ยิ่งเงินตึงยิ่งไม่กล้าเปิดแอปธนาคารดู งานวิจัยชี้ว่าการหลบเลี่ยงนี้เป็นกับดักที่ทำให้สถานะการเงินแย่ลงไปอีก

งานวิจัยติดตามระยะยาว 22 เดือนพบว่าภาวะขาดแคลนเงินทำนายการหลีกเลี่ยงเรื่องการเงินที่เพิ่มขึ้น และการหลีกเลี่ยงนั้นก็ย้อนกลับไปทำนายภาวะขาดแคลนเงินที่แย่ลงอีก เป็นวงจรกับดักที่หมุนเสริมกันทั้งสองทาง แม้คนจะไม่ได้หลีกเลี่ยงการมองบิลจริงๆ แต่กลับเลื่อนจ่ายเงินออกไปมากกว่าคนทั่วไปเกือบ 7 เท่า

อ่าน 14 นาที
เงินไม่พอใช้ทำให้สมองคิดช้าลงจริงหรือ งานวิจัยเรื่อง Scarcity Mindset เผยความจริงที่ซับซ้อนกว่าที่คิด
การเงินส่วนบุคคล

เงินไม่พอใช้ทำให้สมองคิดช้าลงจริงหรือ งานวิจัยเรื่อง Scarcity Mindset เผยความจริงที่ซับซ้อนกว่าที่คิด

ลองนึกภาพว่าพรุ่งนี้มีบิลค้างจ่าย แต่บัญชีธนาคารเหลือเงินไม่พอ ความคิดเรื่องนี้จะวนเวียนอยู่ในหัวทั้งวันจนทำงานอย่างอื่นได้ไม่เต็มที่หรือไม่ นี่คือคำถามที่นักเศรษฐศาสตร์และนักจิตวิทยากลุ่มหนึ่งพยายามพิสูจน์มากว่าทศวรรษ ผ่านแนวคิดที่เรียกว่า "scarcity mindset" หรือภาวะที่ความขาดแคลนทางการเงินไปแย่งชิงพื้นที่สมองที่ควรใช้คิดเรื่องอื่น จนทำให้คนจนตัดสินใจได้แย่กว่าที่ควรจะเป็น แนวคิดนี้เคยได้รับความสนใจมากถึงขั้นถูกใช้อธิบายว่าทำไมคนจนถึง "ติดกับดักความจน" ซ้ำแล้วซ้ำเล่า แต่ในช่วง 5-6 ปีที่ผ่านมา วงการวิจัยเองก็เริ่มตั้งคำถามกลับว่าหลักฐานเหล่านี้แข็งแรงจริงแค่ไหน มีทั้งงานที่ยืนยันว่าเงินสดช่วยเปลี่ยนแปลงสมองทารกได้จริง และงานที่พยายามทำซ้ำการทดลองเดิมแล้วพบว่าบางผลลัพธ์ไม่กลับมาซ้ำอีก บทความนี้จะพาไปดูหลักฐานสำคัญที่สุดทั้งสองฝั่ง เพื่อตอบคำถามที่แท้จริงว่า ความเครียดเรื่องเงินทำร้ายความสามารถในการคิดของเราแค่ไหน และการให้เงินช่วยแก้ปัญหานี้ได้จริงหรือไม่

อ่าน 18 นาที
ทำไมปุ่ม "ผ่อน 0% 4 งวด" ตอนเช็คเอาท์ถึงหลอกให้สมองใช้จ่ายเกินตัวได้ง่ายกว่าที่คิด
การเงินส่วนบุคคล

ทำไมปุ่ม "ผ่อน 0% 4 งวด" ตอนเช็คเอาท์ถึงหลอกให้สมองใช้จ่ายเกินตัวได้ง่ายกว่าที่คิด

ลองนึกภาพตอนกำลังจะกดสั่งซื้อเสื้อผ้าหรือของใช้ไฟฟ้าชิ้นหนึ่งทางออนไลน์ ราคาเต็ม 4,000 บาทดูเหมือนจะแพงเกินไปสักหน่อย แต่พอเลื่อนลงมาเห็นตัวเลือก "ผ่อน 0% 4 งวด งวดละ 1,000 บาท" ผ่านบริการอย่าง Klarna, Afterpay, Atome หรือ SPayLater ความรู้สึกว่ามันแพงกลับหายไปทันที ทั้งที่จำนวนเงินรวมที่ต้องจ่ายเท่าเดิมทุกบาททุกสตางค์ นี่ไม่ใช่แค่ความรู้สึกส่วนตัว แต่เป็นปรากฏการณ์ที่นักวิจัยด้านการตลาดและเศรษฐศาสตร์พฤติกรรมเริ่มศึกษาอย่างจริงจังในช่วง 3-4 ปีที่ผ่านมา เพราะบริการ "Buy Now, Pay Later" หรือ BNPL เติบโตขึ้นอย่างก้าวกระโดดทั่วโลกนับตั้งแต่ช่วงโควิด-19 คำถามที่น่าสนใจคือ การแบ่งจ่ายเป็นงวดๆ แบบไม่มีดอกเบี้ยนี้ ส่งผลต่อพฤติกรรมการใช้จ่าย ความเครียดทางการเงิน และสุขภาพจิตของเราจริงหรือไม่ และแตกต่างจากการจ่ายเงินสดหรือใช้บัตรเครดิตแบบเดิมอย่างไร บทความนี้จะพาไปดูงานวิจัยตั้งแต่การทดลองทางจิตวิทยาผู้บริโภค ไปจนถึงข้อมูลธนาคารจริงของคนหลักล้าน และรายงานสุขภาพจิตระดับชาติ เพื่อตอบคำถามนี้อย่างมีหลักฐานรองรับ

อ่าน 15 นาที
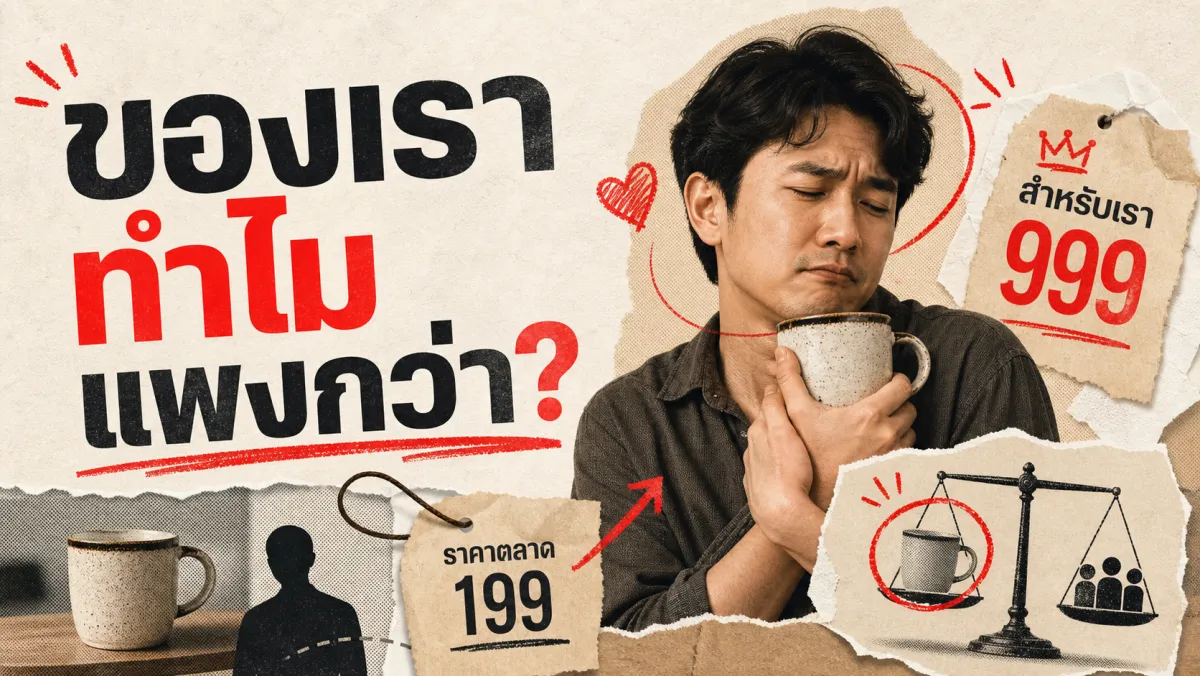
Endowment Effect: ทำไมของที่เราเป็นเจ้าของ ถึงดูมีค่ามากกว่าของชิ้นเดียวกันที่ยังไม่ได้เป็นเจ้าของ
การเงินส่วนบุคคล

Endowment Effect: ทำไมของที่เราเป็นเจ้าของ ถึงดูมีค่ามากกว่าของชิ้นเดียวกันที่ยังไม่ได้เป็นเจ้าของ

เคยตั้งราคาขายของที่ตัวเองใช้แล้วแพงกว่าที่คนอื่นเสนอราคาให้จนขายไม่ออกไหม หรือรู้สึกว่าบ้าน รถ หรือของสะสมของตัวเองมีค่ามากกว่าที่ตลาดจริงยินดีจ่าย ปรากฏการณ์นี้เรียกว่า "endowment effect" ซึ่งนักเศรษฐศาสตร์พฤติกรรม Richard Thaler อธิบายไว้ว่า มนุษย์มักเรียกร้องเงินเพื่อ "ขาย" สิ่งที่ตัวเองเป็นเจ้าของอยู่แล้ว มากกว่าที่ตัวเองยินดีจะ "จ่าย" เพื่อซื้อสิ่งเดียวกันนั้นมาครอบครอง ทั้งที่มูลค่าที่แท้จริงของสิ่งนั้นไม่ได้เปลี่ยนแปลงไปเลย

อ่าน 10 นาที
ทำไมบริษัทถึงยังทุ่มเงินเพิ่มให้โปรเจกต์ที่รู้อยู่แล้วว่าจะขาดทุน: งานวิจัยเบื้องหลัง Sunk Cost Fallacy
ธุรกิจและการเป็นผู้ประกอบการ

ทำไมบริษัทถึงยังทุ่มเงินเพิ่มให้โปรเจกต์ที่รู้อยู่แล้วว่าจะขาดทุน: งานวิจัยเบื้องหลัง Sunk Cost Fallacy

เคยเห็นบริษัทที่ยังเดินหน้าโปรเจกต์ที่ทุกสัญญาณบอกว่าควรพับไปแล้วไหมครับ ทั้งที่ผู้บริหารเองก็รู้ตัวว่าถ้าเริ่มนับหนึ่งใหม่วันนี้คงไม่มีใครเลือกทำโปรเจกต์นี้อีก แต่เหตุผลที่มักได้ยินคือ "ลงทุนไปเยอะแล้ว หยุดตอนนี้เสียดาย" นี่คือกับดักทางความคิดที่นักเศรษฐศาสตร์พฤติกรรมเรียกว่า Sunk Cost Fallacy หรือในบริบทองค์กรเรียกว่า Escalation of Commitment ซึ่งมีงานวิจัยรองรับต่อเนื่องมาตั้งแต่ปี 1976 จนถึงงานวิเคราะห์อภิมานยุคใหม่ที่รวบรวมผลจากการศึกษาเกือบร้อยชิ้น

อ่าน 13 นาที
ทำไมเงินก้อนเดียวกันถึงถูกใช้ต่างกัน ขึ้นอยู่กับว่ามันมาจากไหน งานวิจัยที่ได้รางวัลโนเบล
การเงินส่วนบุคคล

ทำไมเงินก้อนเดียวกันถึงถูกใช้ต่างกัน ขึ้นอยู่กับว่ามันมาจากไหน งานวิจัยที่ได้รางวัลโนเบล

เคยสังเกตตัวเองไหมครับว่า เงินโบนัสหรือเงินคืนภาษีที่ได้มาแบบไม่คาดคิด มักถูกใช้จ่ายแบบใจป้ำกว่าเงินเดือนปกติ ทั้งที่มันคือเงินบาทเดียวกัน ใช้แทนกันได้ทุกประการ — คำตอบจากงานวิจัยของ Richard Thaler นักเศรษฐศาสตร์ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ปี 2017 คือ สมองเราไม่ได้มองเงินเป็น "ก้อนเดียวที่ใช้แทนกันได้หมด" อย่างที่ทฤษฎีเศรษฐศาสตร์ดั้งเดิมสมมติไว้ แต่แบ่งเงินออกเป็น "บัญชีในหัว" ตามที่มาหรือจุดประสงค์ที่ตั้งใจไว้ ปรากฏการณ์นี้เรียกว่า Mental Accounting และมันบิดเบือนการตัดสินใจทางการเงินของเราอย่างเป็นระบบ ไม่ใช่แค่เรื่องขาดวินัย

อ่าน 13 นาที