
ทำไมเรากลัวการสูญเสียมากกว่าอยากได้กำไร และทฤษฎีที่ได้รางวัลโนเบลอธิบายเรื่องนี้ไว้
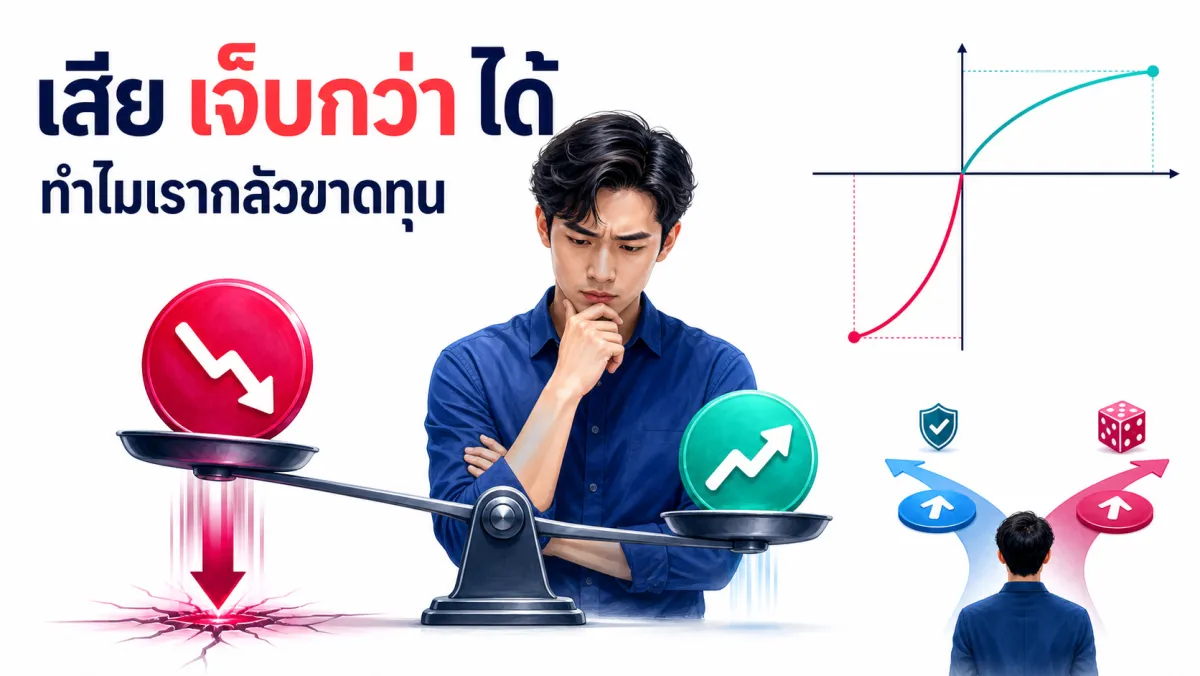
เคยไหมครับ เสียเงิน 1,000 บาทแล้วรู้สึกแย่ทั้งวัน แต่พอได้เงินมา 1,000 บาทกลับรู้สึกดีแค่ครู่เดียวแล้วก็เฉยๆ — นี่ไม่ใช่เพราะคุณคิดมากไปเอง แต่เป็นปรากฏการณ์ทางจิตวิทยาที่มีชื่อเรียกว่า loss aversion ซึ่ง Daniel Kahneman และ Amos Tversky พิสูจน์ไว้ในงานวิจัยจนกลายเป็นทฤษฎี "Prospect Theory" ที่ทำให้ Kahneman ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ในปี 2002 สรุปสั้นๆ คือ สมองมนุษย์รับรู้ความเจ็บปวดจากการสูญเสีย "หนักกว่า" ความสุขจากการได้กำไรในปริมาณที่เท่ากัน แม้ตัวเลขที่แน่นอนจะยังเป็นที่ถกเถียงอยู่ก็ตาม
บรรณาธิการ
สรุปสั้น (Key Takeaways)
- Prospect Theory ของ Daniel Kahneman และ Amos Tversky (ตีพิมพ์ใน Econometrica ปี 1979) ค้นพบว่าคนเรามักหลีกเลี่ยงความเสี่ยงเมื่อพูดถึงกำไร แต่กลับยอมเสี่ยงมากขึ้นเมื่อพูดถึงการขาดทุน แม้ค่าคาดหวังทางคณิตศาสตร์จะเท่ากันทุกประการ — นี่คืองานวิจัยที่ได้รับการยอมรับระดับโนเบล ไม่ใช่แค่ทฤษฎีเก็งกำไร
- Loss aversion คือแนวโน้มที่ "ความเจ็บปวดจากการเสีย" มีน้ำหนักทางจิตใจมากกว่า "ความสุขจากการได้" ในปริมาณที่เท่ากัน ปรากฏชัดในการทดลองอย่างการทดลองแก้วกาแฟ (mug experiment) ของ Kahneman, Knetsch และ Thaler
- ปรากฏการณ์นี้อธิบายพฤติกรรมที่พบได้ทั่วไป เช่น การถือหุ้นที่ขาดทุนไว้นานเกินไปโดยหวังว่าจะกลับมาเท่าทุน (disposition effect) และการยึดติดกับของที่ตัวเองมีอยู่แล้วมากเกินมูลค่าจริง (endowment effect)
- ตัวเลข "สูญเสียหนักกว่ากำไร 2 เท่า" ที่มักถูกอ้างถึงนั้น มาจากการสังเคราะห์งานวิจัยจำนวนมากที่ให้ค่าเฉลี่ยใกล้เคียง 2 เท่าจริง แต่ตัวเลขนี้แปรผันไปตามบริบทและขนาดเดิมพัน — ในบางสถานการณ์ (เช่นเดิมพันเล็กมาก) ผลกระทบอาจจางลงจนแทบไม่ต่างจากศูนย์
- สิ่งที่ควรจำไว้แน่นอนคือ "การสูญเสียส่งผลต่อจิตใจมากกว่าการได้กำไรในขนาดเท่ากัน" (finding ที่ replicate ซ้ำได้เยอะมาก) ส่วนตัวเลขอัตราส่วนที่แน่นอนเป๊ะๆ เป็นเรื่องที่ยังมีการถกเถียงและวิจัยต่อยอดอยู่
- กรอบ แยก–เช็ก–ตั้ง–ตัด สังเคราะห์วิธีรับมือกับ loss aversion ในการตัดสินใจให้เป็นขั้นตอน: แยกรายการได้-เสีย เช็ก endowment effect ตั้งเกณฑ์ล่วงหน้า แล้วตัดใจแยกจาก sunk cost
Prospect Theory คืออะไร และ Kahneman กับ Tversky ศึกษาเรื่องนี้อย่างไร
Daniel Kahneman และ Amos Tversky ตีพิมพ์งานวิจัยชื่อ "Prospect Theory: An Analysis of Decision under Risk" ในวารสาร Econometrica ปี 1979 (เล่ม 47 หน้า 263-291) โดยใช้วิธีทดลองแบบนำเสนอ "โจทย์ทางเลือก" คู่กันให้ผู้เข้าร่วมตอบ เช่น เปรียบเทียบระหว่างการได้เงินแน่นอนจำนวนหนึ่ง กับการเดิมพันที่มีค่าคาดหวังทางคณิตศาสตร์เท่ากันแต่มีความเสี่ยง ผลที่พบคือ คนส่วนใหญ่เลือก "รับแน่นอน" เมื่อโจทย์อยู่ในกรอบของกำไร แต่พอโจทย์แบบเดียวกันถูกเปลี่ยนกรอบเป็นการขาดทุน คนกลุ่มเดียวกันกลับเลือก "เสี่ยงเดิมพัน" แทนที่จะยอมรับการขาดทุนที่แน่นอน — ทั้งที่ตัวเลขทางคณิตศาสตร์เหมือนกันทุกประการ
ผลการทดลองแบบนี้คือสิ่งที่ทฤษฎี expected utility ซึ่งเป็นกรอบคิดหลักทางเศรษฐศาสตร์ในยุคนั้นอธิบายไม่ได้ Kahneman และ Tversky จึงเสนอ Prospect Theory เป็นแบบจำลองใหม่ขึ้นมาแทน โดยมี "value function" ที่มีรูปโค้งแตกต่างกันระหว่างฝั่งกำไรกับฝั่งขาดทุน และสำคัญที่สุดคือโค้งฝั่งขาดทุนชันกว่าโค้งฝั่งกำไรอย่างชัดเจน ซึ่งแปลว่าการสูญเสียจำนวนหนึ่งส่งผลต่อความรู้สึกมากกว่าการได้กำไรจำนวนเท่ากัน งานชิ้นนี้กลายเป็นบทความที่ถูกอ้างอิงมากที่สุดในประวัติศาสตร์ของวารสาร Econometrica และเป็นเหตุผลหลักที่ Kahneman ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ (Sveriges Riksbank Prize) ในปี 2002 โดยคณะกรรมการระบุเหตุผลไว้ว่า "จากการนำข้อค้นพบทางจิตวิทยามาผนวกเข้ากับศาสตร์เศรษฐศาสตร์ โดยเฉพาะเรื่องการตัดสินใจภายใต้ความไม่แน่นอน" ส่วน Tversky นั้นเสียชีวิตไปตั้งแต่ปี 1996 ก่อนมีการมอบรางวัล และเนื่องจากโนเบลไม่มอบรางวัลให้ผู้เสียชีวิตแล้ว คณะกรรมการจึงระบุไว้ชัดเจนว่างานนี้เป็นผลงานร่วมกันของทั้งสองคน
Loss Aversion คืออะไรกันแน่ ตัวอย่างที่เห็นได้ในชีวิตประจำวัน
Loss aversion คือส่วนหนึ่งของ Prospect Theory ที่บอกว่า "ความเจ็บปวดจากการเสีย" มีน้ำหนักทางจิตใจมากกว่า "ความสุขจากการได้" แม้ปริมาณจะเท่ากันทุกประการ ตัวอย่างคลาสสิกที่ยืนยันเรื่องนี้คือการทดลองแก้วกาแฟของ Kahneman, Knetsch และ Thaler (1990) ที่แจกแก้วกาแฟให้ผู้เข้าร่วมกลุ่มหนึ่งฟรีๆ แล้วให้พวกเขาตั้งราคาขั้นต่ำที่ยอมขายแก้วนั้น ในขณะที่อีกกลุ่มซึ่งไม่ได้รับแก้วให้ตั้งราคาสูงสุดที่ยอมจ่ายเพื่อซื้อแก้วเดียวกัน ผลออกมาว่าคนที่เป็นเจ้าของแก้วแล้วเรียกราคาสูงเกือบสองเท่าของราคาที่ผู้ซื้อยอมจ่าย ทั้งที่เป็นแก้วกาแฟใบเดียวกันเป๊ะ
เรื่องนี้อธิบายได้ง่ายๆ ด้วยตัวอย่างในชีวิตจริง ลองนึกภาพว่าคุณทำกระเป๋าเงินหาย 2,000 บาท กับตอนที่คุณได้โบนัสเซอร์ไพรส์ 2,000 บาท — ความรู้สึกแย่จากการทำเงินหายมักจะรุนแรงและติดอยู่ในใจนานกว่าความรู้สึกดีจากการได้เงินมาในจำนวนเท่ากันอย่างเห็นได้ชัด นี่ไม่ใช่เพราะคุณเป็นคนคิดลบ แต่เป็นกลไกทางจิตวิทยาที่มนุษย์แทบทุกคนมีร่วมกัน
ทำไมเรายึดของที่มีอยู่ไว้แน่น และปล่อยของที่ขาดทุนไม่ลง
Loss aversion ไม่ได้เป็นแค่เรื่องความรู้สึกเฉยๆ แต่บิดเบือนการตัดสินใจจริงในชีวิตหลายเรื่อง ตัวอย่างที่ชัดที่สุดในโลกการเงินคือ "disposition effect" ซึ่ง Terrance Odean นักวิจัยด้านการเงินเชิงพฤติกรรม ศึกษาข้อมูลบัญชีนักลงทุนรายย่อยกว่า 10,000 บัญชีในสหรัฐฯ ช่วงปี 1987-1993 พบว่านักลงทุนมีแนวโน้มขายหุ้นที่กำไรออกไปเร็วเกินไป แต่กลับถือหุ้นที่ขาดทุนไว้นานเกินควรโดยหวังว่าราคาจะกลับมาเท่าทุน ทั้งที่ข้อมูลบอกชัดว่าหุ้นที่ขายกำไรออกไปมักทำผลตอบแทนดีกว่าหุ้นที่ยังถือขาดทุนไว้ในปีถัดมา — พฤติกรรมนี้อธิบายได้ด้วย loss aversion เพราะการ "ยอมรับ" ว่าขาดทุนแล้วขายออกไป มันเจ็บปวดกว่าการปล่อยให้ขาดทุนค้างอยู่แบบยังไม่ realize จริง
เรื่องเดียวกันนี้ยังอธิบาย "endowment effect" ที่คนเรามักตีมูลค่าของที่ตัวเองมีอยู่แล้วสูงกว่าความเป็นจริง (อย่างการทดลองแก้วกาแฟข้างต้น) และยังขยายไปถึงการตัดสินใจในชีวิตเรื่องอื่นๆ เช่น การอยู่ในงานหรือความสัมพันธ์ที่ไม่ดีต่อใจนานเกินไป เพราะความกลัวที่จะ "เสีย" สิ่งที่ลงทุนไปแล้ว (เวลา ความรู้สึก ความมั่นคง) มีน้ำหนักมากกว่าความหวังที่จะ "ได้" สิ่งที่ดีกว่าในอนาคตซึ่งยังไม่แน่นอน ทั้งที่ในทางเหตุผลล้วนๆ การเปรียบเทียบควรมองไปข้างหน้าโดยไม่ผูกติดกับสิ่งที่เสียไปแล้ว
ตัวเลข "สูญเสียหนักกว่ากำไร 2 เท่า" แม่นแค่ไหนกันแน่
ตัวเลขที่มักถูกอ้างถึงบ่อยที่สุดคือ "การสูญเสียส่งผลทางจิตใจหนักกว่าการได้กำไรในขนาดเท่ากันประมาณ 2 เท่า" ซึ่งมีที่มาจากงานวิจัยจำนวนมากที่พยายามวัด "loss aversion coefficient" ออกมาเป็นตัวเลข งานสังเคราะห์ที่ครอบคลุมที่สุดชิ้นหนึ่งคือ Brown, Imai, Vieider และ Camerer ตีพิมพ์ใน Journal of Economic Literature ปี 2024 ซึ่งรวบรวมผลการวัดกว่า 607 ค่าจาก 150 งานวิจัย พบว่าค่าเฉลี่ยของ loss aversion coefficient อยู่ที่ 1.955 (ช่วงความเชื่อมั่น 95% อยู่ระหว่าง 1.820-2.102) ซึ่งใกล้เคียงกับตัวเลข "2 เท่า" ที่มักพูดถึงกันจริง
แต่ควรบอกตรงๆ ว่าตัวเลขนี้ไม่ใช่ค่าคงที่สากลตายตัว งานวิจัยเดียวกันนี้เองก็ระบุว่าค่าที่วัดได้แปรผันไปมากตามบริบทและวิธีการทดลอง บางการทดลองภาคสนามให้ค่าต่ำกว่านั้นมาก อยู่ในช่วง 1.0-1.5 เท่านั้น และยังมีงานวิจัยที่ท้าทายแนวคิดนี้โดยตรง เช่น Gal, Rucker และ Shavitt ตีพิมพ์บทความ "The Loss of Loss Aversion: Will It Loom Larger than Its Gain?" ใน Journal of Consumer Psychology ปี 2018 ชี้ว่าเมื่อเดิมพันมีขนาดเล็กมาก หรือการออกแบบการทดลองสมมาตรกันจริงๆ ผลของ loss aversion อาจจางลงจนแทบไม่ต่างจาก 1 (คือไม่มี loss aversion เลย) สรุปคือ "การสูญเสียส่งผลต่อจิตใจมากกว่าการได้กำไรในขนาดเท่ากัน" เป็น finding ที่ได้รับการยืนยันซ้ำแล้วซ้ำเล่าและเชื่อถือได้สูง แต่ตัวเลขอัตราส่วนที่แน่นอนเป๊ะๆ ยังเป็นประเด็นที่นักวิจัยถกเถียงและศึกษาต่อยอดอยู่จนถึงปัจจุบัน
กรอบแยก–เช็ก–ตั้ง–ตัด
เพื่อให้เอาความเข้าใจเรื่อง loss aversion มาใช้ตอนต้องตัดสินใจจริงได้ง่ายขึ้น เราสังเคราะห์เป็นกรอบ แยก–เช็ก–ตั้ง–ตัด กรอบนี้เป็นเครื่องมือประยุกต์ของบทความ ไม่ใช่แบบทดสอบทางจิตวิทยาหรือเครื่องมือวิจัยที่ผ่านการตรวจสอบแยกต่างหาก
1. แยก — แยกรายการ "สิ่งที่จะได้" กับ "สิ่งที่จะเสีย" ออกจากกัน
เขียนสองรายการนี้แยกกันชัดๆ แล้วถามตัวเองว่าน้ำหนักที่ให้แต่ละฝั่งมาจากมูลค่าจริง หรือมาจากความกลัวสูญเสียที่ถูกขยายเกินจริง
2. เช็ก — เช็ก endowment effect ด้วยคำถาม "ถ้ายังไม่มีสิ่งนี้ จะยังเลือกไหม"
ถ้าคำตอบคือไม่ นั่นอาจเป็นสัญญาณว่ากำลังยึดติดเพราะกลัวเสีย ไม่ใช่เพราะสิ่งนั้นมีค่าจริงสำหรับตัวเอง
3. ตั้ง — ตั้งเกณฑ์ตัดสินใจล่วงหน้าก่อนเข้าสู่สถานการณ์เสี่ยง
กำหนดจุดยอมขาดทุนหรือช่วงเวลาทบทวนไว้ตั้งแต่ก่อนเริ่ม เพื่อไม่ให้ความกลัวสูญเสียเข้ามาตัดสินใจแทนตอนอารมณ์กำลังพุ่งสูง
4. ตัด — ตัดใจแยกออกจากสิ่งที่ลงทุนไปแล้ว (sunk cost)
ถามตัวเองว่า "ถ้าเริ่มต้นวันนี้แบบไม่มีประวัติเดิมเลย จะยังเลือกทางเดิมไหม" ถ้าคำตอบคือไม่ ประวัติที่ลงทุนไปแล้วไม่ควรเป็นเหตุผลให้เดินทางเดิมต่อ
ลำดับนี้ใช้ได้ทั้งกับการตัดสินใจเรื่องเงินและเรื่องชีวิตที่ไม่เกี่ยวกับเงินโดยตรง ยิ่งผ่านครบทั้งสี่ขั้น ยิ่งมั่นใจได้ว่าการตัดสินใจมาจากมูลค่าจริง ไม่ใช่ความกลัวสูญเสียที่ถูกขยายเกินจริง
กรณีจำลอง: งานที่ไม่ชอบแต่ไม่กล้าลาออกเพราะกลัวเสียความมั่นคง
สมมติว่า "มิ้น" ทำงานตำแหน่งเดิมมา 5 ปีแล้ว รู้สึกเบื่อและไม่เติบโตแต่ไม่กล้าลาออกสักที ทุกครั้งที่คิดจะเปลี่ยนงาน เธอนึกถึงความมั่นคง เงินเดือนที่สะสมมา และความสัมพันธ์กับเพื่อนร่วมงานที่สร้างมา 5 ปี แล้วก็ล้มเลิกความคิดนั้นไปทุกที
มิ้นลองใช้กรอบแยก–เช็ก–ตั้ง–ตัด: ขั้น แยก เธอเขียนแยกว่าถ้าลาออกจะ "ได้" อะไรบ้าง (โอกาสเติบโต ทักษะใหม่) และจะ "เสีย" อะไรบ้าง (ความมั่นคงระยะสั้น ความสัมพันธ์เดิม) ขั้น เช็ก เธอถามตัวเองว่า "ถ้าวันนี้มีคนเสนองานตำแหน่งเดิมที่บริษัทเดิมให้เธอใหม่ทั้งที่ยังไม่เคยทำ เธอจะยังอยากรับไหม" คำตอบคือไม่ นั่นทำให้เธอเห็นว่าตัวเองยึดติดกับสิ่งที่มีอยู่แล้ว มากกว่าเห็นคุณค่าจริงของงานนี้ ขั้น ตั้ง เธอตั้งเกณฑ์ล่วงหน้าว่าจะให้เวลาตัวเองหางานใหม่ 3 เดือน ถ้าหาไม่ได้ค่อยทบทวนใหม่ ไม่ปล่อยให้ลากยาวไม่มีกำหนด ขั้น ตัด เมื่อนึกถึง 5 ปีที่ลงทุนไปกับงานนี้ เธอถามตัวเองว่า "ถ้าเริ่มต้นวันนี้แบบไม่เคยทำงานที่นี่มาก่อนเลย จะยังเลือกงานนี้ไหม" แล้วตัดความรู้สึกเสียดายเวลาที่ผ่านมาออกจากการตัดสินใจ
ผ่านไป 2 เดือนตามเกณฑ์ที่ตั้งไว้ มิ้นได้งานใหม่ที่ตรงกับที่ต้องการมากกว่า กรณีนี้เป็น สถานการณ์จำลองเพื่อสาธิตวิธีคิด ไม่ใช่บุคคลจริงหรือผลลัพธ์ที่รับประกันได้
ลองเอาไปปรับใช้ดู
1. เมื่อต้องตัดสินใจเรื่องใหญ่ ลองเขียนแยกสองรายการดูครับ คือ "สิ่งที่จะได้" และ "สิ่งที่จะเสีย" ออกจากกันชัดๆ แล้วถามตัวเองว่าน้ำหนักที่ให้แต่ละฝั่งมาจากมูลค่าจริง หรือมาจากความกลัวสูญเสียที่ถูกขยายเกินจริง 2. ลองเช็ค endowment effect ก่อนตัดสินใจเก็บของ/ถือสถานะเดิมไว้ดูครับ ด้วยคำถามง่ายๆ ว่า "ถ้ายังไม่มีสิ่งนี้อยู่ในมือตอนนี้ จะยังเลือกซื้อ/เข้าสู่สถานการณ์นี้ไหม" ถ้าคำตอบคือไม่ นั่นอาจเป็นสัญญาณว่าคุณกำลังยึดติดเพราะกลัวเสีย ไม่ใช่เพราะมันมีค่าจริง 3. อาจจะลองตั้งเกณฑ์ตัดสินใจล่วงหน้าก่อนเข้าสู่สถานการณ์เสี่ยงดู เช่น กำหนดจุดยอมขาดทุนของการลงทุนไว้ก่อนเริ่มลงทุน หรือกำหนดช่วงเวลาทบทวนงาน/ความสัมพันธ์ที่ไม่ดีต่อใจไว้ล่วงหน้า เพื่อไม่ให้ความกลัวสูญเสียเข้ามาตัดสินใจแทนตอนอารมณ์กำลังพุ่งสูง 4. ลองแยกความกลัวเสียของมีค่าจริง ออกจากการยึดติดกับสิ่งที่ลงทุนไปแล้ว (sunk cost) ดูครับ ด้วยคำถามว่า "ถ้าเริ่มต้นวันนี้แบบไม่มีประวัติเดิมเลย จะยังเลือกทางเดิมไหม" 5. ลองระวังไม่ให้ loss aversion มีอิทธิพลเกินจริงกับการตัดสินใจเดิมพันเล็กๆ ดูนะครับ เพราะงานวิจัยชี้ว่ายิ่งเดิมพันเล็ก ผลของความกลัวสูญเสียยิ่งจางลง เก็บความระมัดระวังไว้ใช้กับการตัดสินใจที่เดิมพันสูงจริงๆ จะคุ้มค่ากว่า
คำถามที่พบบ่อย
- Loss aversion เกิดกับทุกคนในทุกสถานการณ์เท่ากันหรือไม่?
- ไม่เท่ากันครับ งานวิจัยชี้ว่าขนาดของผล loss aversion แปรผันไปตามบริบท ขนาดเดิมพัน และวิธีวัด บางสถานการณ์ (เช่นเดิมพันเล็กมาก หรือของที่ไม่ได้มีความผูกพันทางใจ) ผลอาจจางลงมากจนแทบไม่ต่างจากศูนย์ สิ่งที่ยืนยันได้แน่นอนกว่าคือแนวโน้มทิศทาง ไม่ใช่ตัวเลขขนาดที่ตายตัวในทุกกรณี
- ตัวเลข "2 เท่า" ที่มักได้ยินบ่อยๆ แม่นยำแค่ไหน?
- งานสังเคราะห์งานวิจัยขนาดใหญ่ (Brown, Imai, Vieider และ Camerer, 2024) ให้ค่าเฉลี่ยประมาณ 1.955 เท่า ซึ่งใกล้เคียงกับ "2 เท่า" จริง แต่ตัวเลขนี้เป็นค่าเฉลี่ยจากงานวิจัยที่หลากหลายมาก และในบางบริบท (เช่นการทดลองภาคสนาม หรือเดิมพันขนาดเล็ก) ค่าที่วัดได้ต่ำกว่านั้นชัดเจน จึงควรมองว่าเป็นค่ากลางโดยประมาณ ไม่ใช่ค่าคงที่ที่ใช้ได้ในทุกสถานการณ์
- Loss aversion ต่างจาก risk aversion (ความกลัวความเสี่ยง) ทั่วไปอย่างไร?
- Risk aversion คือการหลีกเลี่ยงความไม่แน่นอนโดยทั่วไป ไม่ว่าผลลัพธ์จะเป็นกำไรหรือขาดทุน ส่วน loss aversion เจาะจงกว่านั้นคือการที่ "การสูญเสีย" มีน้ำหนักทางจิตใจมากกว่า "การได้กำไร" ในขนาดเท่ากัน แม้ระดับความเสี่ยงจะเท่ากันก็ตาม ซึ่งเป็นเหตุผลที่ Prospect Theory อธิบายได้ว่าทำไมคนเราถึงกล้าเสี่ยงมากขึ้นเมื่ออยู่ในสถานการณ์ที่กำลังขาดทุนอยู่แล้ว
แหล่งอ้างอิง
บทความที่เกี่ยวข้อง
ทำไมคำแนะนำเรื่อง "ความสุข" แบบเดียวที่ใช้ได้กับทุกคน อาจไม่มีอยู่จริง
งานวิจัยที่ติดตามคนกว่า 40,000 คนนานถึง 33 ปีพบว่าปัจจัยที่ทำนายความสุขของแต่ละคนแตกต่างกันจริง มีเพียงราว 1 ใน 5 เท่านั้นที่มีรูปแบบเหมือนกัน และงานวิเคราะห์อภิมานขนาดใหญ่จาก 183 การทดลองก็ยืนยันว่าไม่มีวิธีสร้างความสุขวิธีเดียวที่ดีที่สุดสำหรับทุกคน
มีความหมาย vs มีความสุข: งานวิจัยชี้สองเส้นทางชีวิตนี้พาคุณไปตัดสินใจต่างกันจริง ไม่ใช่แค่ความรู้สึกต่างกัน
งานวิจัยในเกาหลีใต้และจีนพบว่าความเป็นอยู่ที่ดีแบบมุ่งความหมาย (eudaimonic) สัมพันธ์กับการวางแผนระยะยาวและการควบคุมตนเองที่มากขึ้น ขณะที่ความเป็นอยู่ที่ดีแบบมุ่งความสุขทันที (hedonic) กลับสัมพันธ์กับการควบคุมตนเองที่ลดลงและการผัดวันประกันพรุ่งที่มากขึ้น สะท้อนว่าสองเส้นทางนี้พาไปสู่การตัดสินใจต่างกันจริง
อยู่คนเดียวเป็นไหม งานวิจัยชี้ Solitude คือทักษะ ไม่ใช่แค่การไม่มีเพื่อน
งานวิจัยพบว่าความรู้สึกเป็นอิสระในการควบคุมชีวิตตัวเอง ไม่ใช่การเป็นคนเก็บตัว คือตัวทำนายว่าใครจะเลือกอยู่คนเดียวด้วยแรงจูงใจที่แท้จริงและรู้สึกดีกับมัน สะท้อนว่า solitude เป็นทักษะที่ฝึกได้ ไม่ใช่แค่การไม่มีเพื่อน
กังวลล่วงหน้าไว้ก่อนเผื่อพลาด ช่วยให้ทำได้ดีขึ้นจริงไหม
งานวิเคราะห์อภิมานจาก 21 งานวิจัยในคนกว่า 15,000 คนพบว่าเทคนิค mental contrasting ร่วมกับการวางแผนล่วงหน้า (implementation intentions) ช่วยให้บรรลุเป้าหมายได้ดีขึ้นจริง โดยเฉพาะเมื่อมีผู้ฝึกสอนคอยกำกับ และงานทดลองแยกยังพบว่าเทคนิคนี้ช่วยลดช่องว่างระหว่างเวลานอนที่ตั้งใจกับเวลานอนจริงได้จริงด้วย